
নিও-ব্যাংকিং ও ক্রস-বর্ডার মানি ট্রান্সফার বিনিয়োগ | Weinvesta
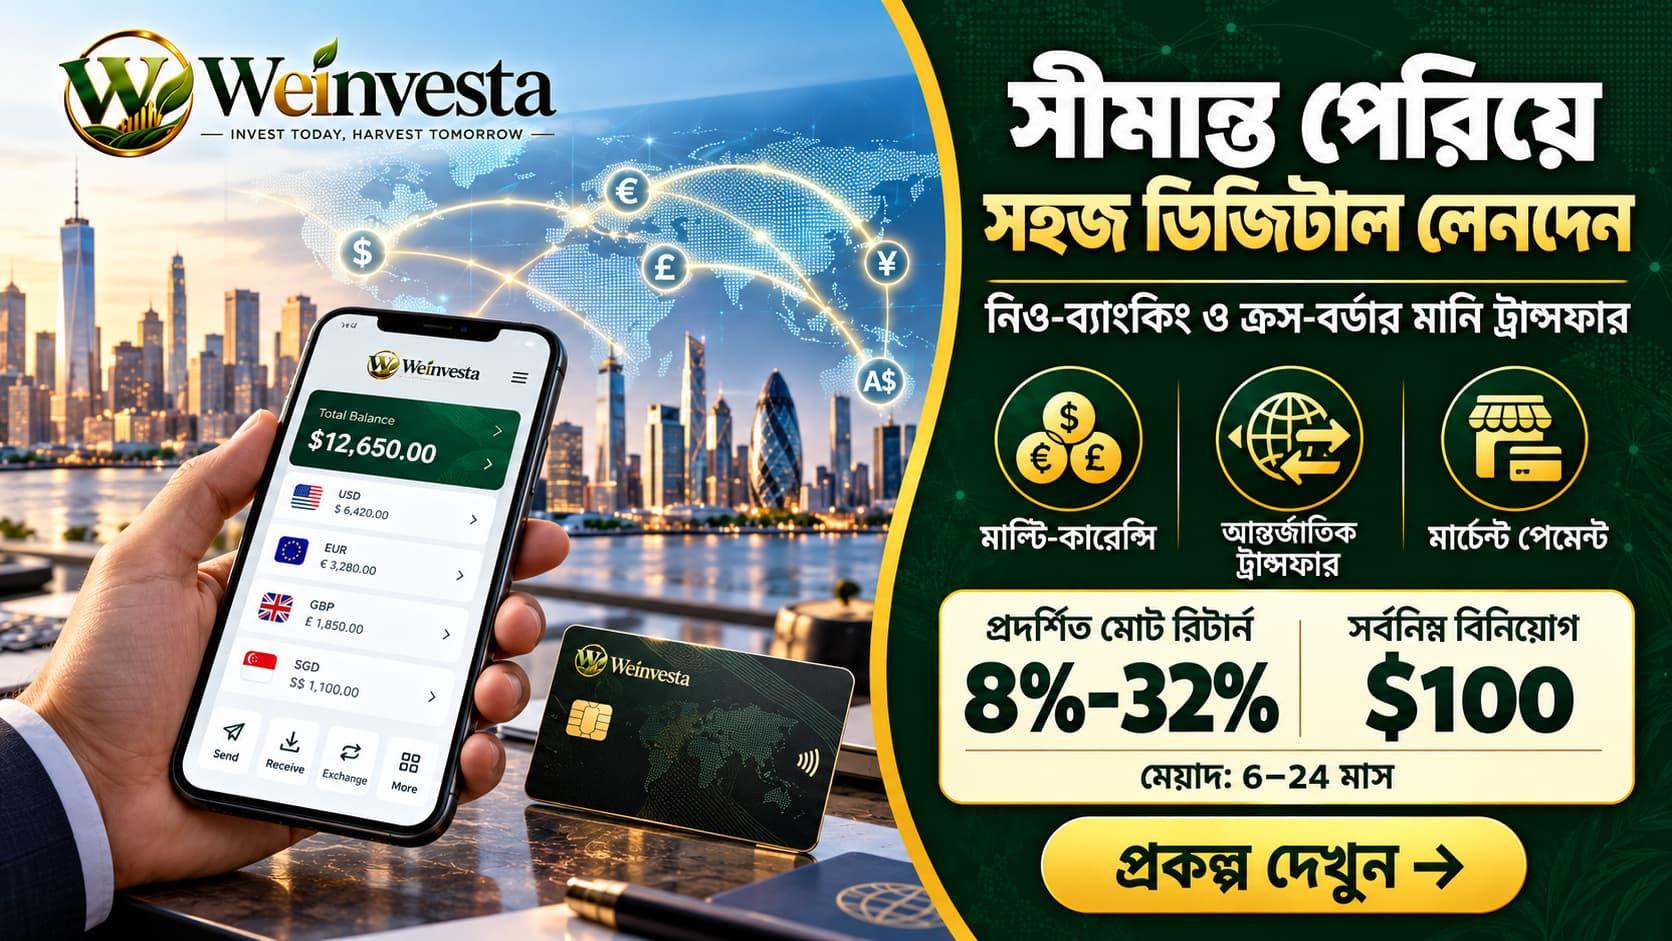
নিও-ব্যাংকিং ও ক্রস-বর্ডার মানি ট্রান্সফার: বৈশ্বিক ডিজিটাল পেমেন্ট ইকোসিস্টেম
আন্তর্জাতিক লেনদেনে উচ্চ ফি, দীর্ঘ settlement time, currency conversion-এর জটিলতা এবং বিভিন্ন banking system-এর মধ্যে সমন্বয়ের অভাব সাধারণ সমস্যা।
এসব সমস্যা বিশেষভাবে প্রভাবিত করতে পারে:
আন্তর্জাতিক ফ্রিল্যান্সার
প্রবাসী গ্রাহক
ভ্রমণকারী
আমদানিকারক ও রপ্তানিকারক
অনলাইন ব্যবসা
বিদেশে অর্থ পাঠানো পরিবার
Cross-border B2B payment ব্যবহারকারী
Weinvesta-এর Neo-Banking & Cross-Border Money Transfer Platform multi-currency account, আন্তর্জাতিক remittance, merchant payment এবং cross-border business settlement-এর জন্য একটি সমন্বিত ডিজিটাল প্ল্যাটফর্ম তৈরির পরিকল্পনা করছে।
Neo-Banking Project দেখুন
প্রকল্পের সংক্ষিপ্ত তথ্য
খাত: Fintech & Payments
বাজার: Global Digital
অবস্থা: Active
Target Amount: $361,058.43
Project description-এর target return: 20% মোট মুনাফা
প্রদর্শিত plan range: 8%–32%
মেয়াদ: 6, 12 অথবা 24 মাস
Payout: মেয়াদ শেষে
প্রদর্শিত বিনিয়োগসীমা: $100–$1,000,000
Estimated project requirement: $10.50M–$14.50M
Project summary এবং selectable plan cards-এ আলাদা return figure দেখা যায়। সিদ্ধান্ত নেওয়ার আগে লাইভ Project Page, নির্বাচিত plan এবং project documents যাচাই করুন।
নিও-ব্যাংকিং কী?
Neo-banking সাধারণত physical branch-এর পরিবর্তে mobile app এবং digital infrastructure-এর মাধ্যমে financial services প্রদান করে।
লাইসেন্স, regulated partner এবং jurisdiction অনুযায়ী একটি neo-banking platform-এ থাকতে পারে:
Multi-currency account
Domestic ও international transfer
Digital wallet
Virtual ও physical card
Merchant payment gateway
Freelancer payout
Currency exchange
Business settlement tool
Transaction monitoring
Digital customer support
প্রতিটি service-এর availability নির্ভর করবে licensing, partner-bank relationship, local regulation এবং customer eligibility-এর ওপর।
কারা প্ল্যাটফর্মটি ব্যবহার করতে পারেন?
পরিকল্পিত ecosystem-এর সম্ভাব্য ব্যবহারকারী:
Non-resident customer
Freelancer ও remote worker
International contractor
Traveller ও medical tourist
Importer ও exporter
Online merchant
ছোট ও মাঝারি ব্যবসা
আন্তর্জাতিক remittance ব্যবহারকারী
Cross-border trade participant
প্রকল্পটির উদ্দেশ্য payment initiation, currency conversion, settlement এবং withdrawal-এর মধ্যকার জটিলতা কমানো।
দুই ধাপের Development Strategy
Phase 1: Licensed Partner-এর মাধ্যমে Launch
প্রথম পর্যায়ে licensed Banking-as-a-Service অথবা parent-licence provider ব্যবহার করার পরিকল্পনা রয়েছে।
পরিকল্পিত Phase 1 infrastructure:
Mobile banking application
Digital onboarding
Identity verification
KYC ও AML system
Card issuing
Digital wallet
Remittance rail
Merchant payment
Compliance monitoring
Customer-support centre
Fraud ও transaction monitoring
Licensed partner ব্যবহার দ্রুত market entry-তে সহায়তা করতে পারে। তবে platformটি partner-এর licence, infrastructure এবং risk policy-এর ওপর নির্ভরশীল থাকবে।
Phase 2: Independent Licensing ও Expansion
Customer traction এবং compliance maturity অর্জনের পর প্রকল্পটি নিজস্ব প্রযোজ্য banking, payment অথবা electronic-money licence-এর জন্য আবেদন করার পরিকল্পনা করছে।
Phase 2-এ থাকতে পারে:
Regulatory capital
Independent treasury system
Expanded multi-currency infrastructure
Advanced business-payment tools
Broader merchant ও card services
Controlled microfinance products
Compliance ও liquidity-এর ওপর বেশি নিয়ন্ত্রণ
Independent licence পাওয়া নিশ্চিত নয় এবং সংশ্লিষ্ট regulatory authority-এর অনুমোদনের ওপর নির্ভরশীল।
Cross-Border Transfer কীভাবে কাজ করতে পারে?
একটি সাধারণ transaction-এর সম্ভাব্য ধাপ:
Customer account তৈরি করবেন।
Identity ও compliance verification সম্পন্ন হবে।
Wallet অথবা linked account-এ fund যোগ করা হবে।
Exchange rate এবং fee দেখানো হবে।
অনুমোদিত payment corridor-এর মাধ্যমে fund convert বা transfer করা হবে।
Receiver, merchant অথবা business settlement গ্রহণ করবে।
Compliance-এর জন্য transaction monitor ও record করা হবে।
Processing time, fee এবং service availability currency, country, payment partner ও regulation অনুযায়ী পরিবর্তিত হতে পারে।
সম্ভাব্য আয়ের উৎস
Remittance Fee
যোগ্য domestic অথবা international transfer থেকে transaction fee নেওয়া যেতে পারে।
Foreign-Exchange Spread
Currency acquisition rate এবং customer conversion rate-এর পার্থক্য থেকে আয় হতে পারে।
Card Interchange
Eligible card transaction থেকে platform interchange revenue-এর একটি অংশ পেতে পারে।
Merchant Settlement
Merchant payment গ্রহণ, currency conversion এবং settlement service থেকে fee অর্জন করা যেতে পারে।
Wallet Services
নির্বাচিত wallet transaction, account feature অথবা business service থেকে revenue তৈরি হতে পারে।
ATM ও Card Fee
যোগ্য withdrawal, card replacement অথবা specialised card service-এর জন্য fee প্রযোজ্য হতে পারে।
Freelancer ও Business Payout
Marketplace, employer এবং international business-এর জন্য payout infrastructure সরবরাহ করা যেতে পারে।
নিয়ম-সম্মত Credit Product
Applicable licence, credit assessment এবং consumer-protection requirement অনুযায়ী অনুমোদিত financing product থেকে revenue হতে পারে।
Emergency Micro-Loan সুবিধা
Project description অনুযায়ী, যোগ্য active investor-রা capital locked থাকা অবস্থায় invested principal-এর সর্বোচ্চ 80% পর্যন্ত emergency micro-loan-এর জন্য বিবেচিত হতে পারেন।
এটি automatic entitlement অথবা guaranteed loan নয়। Approval নির্ভর করতে পারে:
Product availability
Credit assessment
Identity verification
AML ও sanctions screening
Applicable lending regulation
Affordability assessment
Platform ও partner policy
Interest, fee এবং repayment terms
Locked investment-এর বিপরীতে ঋণ নিলে মূল capital illiquid থাকার সময় অতিরিক্ত repayment obligation তৈরি হতে পারে।
প্রদর্শিত Investment Options
মেয়াদ প্রদর্শিত মোট মুনাফা বিনিয়োগসীমা Payout
6 মাস 8% $100–$1,000,000 মেয়াদ শেষে
12 মাস 16% $100–$1,000,000 মেয়াদ শেষে
24 মাস 32% $100–$1,000,000 মেয়াদ শেষে
Plan cards বর্তমানে $100 থেকে investment range দেখায়। তবে project description-এর আলাদা paragraph-এ minimum investment $1,000 উল্লেখ রয়েছে। অংশগ্রহণের আগে লাইভ page অথবা Weinvesta Team-এর মাধ্যমে প্রযোজ্য minimum amount নিশ্চিত করুন।
প্রদর্শিত return future result-এর নিশ্চয়তা নয়।
Weinvesta Investment Plans তুলনা করুন
প্রধান ঝুঁকি
Regulatory ও Licensing Risk
প্রয়োজনীয় licence বিলম্বিত, সীমাবদ্ধ অথবা প্রত্যাখ্যাত হতে পারে।
Partner Dependency
Phase 1 licensed bank, card issuer, payment provider ও compliance partner-এর ওপর নির্ভর করবে।
AML, KYC ও Sanctions Risk
Customer verification অথবা transaction monitoring-এর ব্যর্থতা financial loss ও regulatory action সৃষ্টি করতে পারে।
Cybersecurity Risk
Phishing, malware, account takeover, ransomware এবং infrastructure attack-এর ঝুঁকি রয়েছে।
Fraud ও Chargeback
Unauthorised payment, identity fraud এবং merchant dispute operating loss বাড়াতে পারে।
Data-Privacy Risk
ব্যক্তিগত, পরিচয় ও financial information ফাঁস হলে claim, penalty এবং reputational damage হতে পারে।
Liquidity ও Treasury Risk
Customer fund flow, currency conversion এবং settlement obligation সঠিকভাবে পরিচালনা করা জরুরি।
Foreign-Exchange Risk
Currency movement transaction margin এবং treasury position-কে প্রভাবিত করতে পারে।
Consumer-Protection Risk
Fee, lending product এবং customer communication-কে প্রযোজ্য consumer-protection rules মেনে চলতে হবে।
Technology Risk
Software defect, outage অথবা third-party infrastructure failure payment service ব্যাহত করতে পারে।
অংশগ্রহণের আগে Risk Disclosure, Terms and Conditions এবং project documents পর্যালোচনা করুন।
Projectটি কীভাবে অন্বেষণ করবেন?
Neo-Banking Project Page খুলুন।
Business model ও phased rollout পর্যালোচনা করুন।
Licensing এবং partner dependency বুঝুন।
6, 12 ও 24 মাসের options তুলনা করুন।
প্রযোজ্য minimum investment নিশ্চিত করুন।
Weinvesta Whitepaper পড়ুন।
Weinvesta কীভাবে কাজ করে জানুন।
Risks এবং liquidity requirement বিবেচনা করুন।
Current terms পর্যালোচনার পর নির্বাচিত plan-এর investment button ব্যবহার করুন।
সচরাচর জিজ্ঞাসিত প্রশ্ন
Projectটি কী তৈরি করার পরিকল্পনা করছে?
Multi-currency account, international transfer, card, wallet এবং merchant payment সমর্থনকারী একটি mobile-first digital banking ও remittance platform।
Weinvesta কি ইতিমধ্যে স্বাধীনভাবে লাইসেন্সপ্রাপ্ত ব্যাংক?
Project description একটি phased model উল্লেখ করে। Phase 1-এ licensed partner ব্যবহারের এবং Phase 2-এ compliance maturity ও customer traction-এর পর independent licence-এর জন্য আবেদন করার পরিকল্পনা রয়েছে।
প্রদর্শিত plans কী?
6 মাসে 8%, 12 মাসে 16% এবং 24 মাসে 32% মোট মুনাফা প্রদর্শিত রয়েছে।
Payout কখন?
প্রদর্শিত options অনুযায়ী মেয়াদ শেষে।
Micro-loan কি নিশ্চিত?
না। এটি product availability, eligibility, credit check, compliance control এবং applicable law-এর ওপর নির্ভরশীল।
Return কি নিশ্চিত?
না। Licensing, regulation, cybersecurity, fraud, liquidity, foreign-exchange movement, partner relationship, operating performance এবং অন্যান্য ঝুঁকির কারণে ফলাফল পরিবর্তিত হতে পারে।
Neo-Banking Project অন্বেষণ করুন
Mobile financial technology, regulated partnership এবং cross-border payment infrastructure সমন্বয়ের মাধ্যমে প্রকল্পটি global digital economy-তে অংশগ্রহণকারী ব্যক্তি ও ব্যবসাকে সেবা দেওয়ার পরিকল্পনা করছে।
💳 Project ও Investment Options দেখুন
🌐 Weinvesta-এর অন্যান্য Projects দেখুন
📊 Investment Plans তুলনা করুন
Ready to Grow Your Wealth?
Put your capital behind real-world projects with real assets behind them.