
الاستثمار في الخدمات المصرفية الرقمية والتحويلات الدولية | Weinvesta
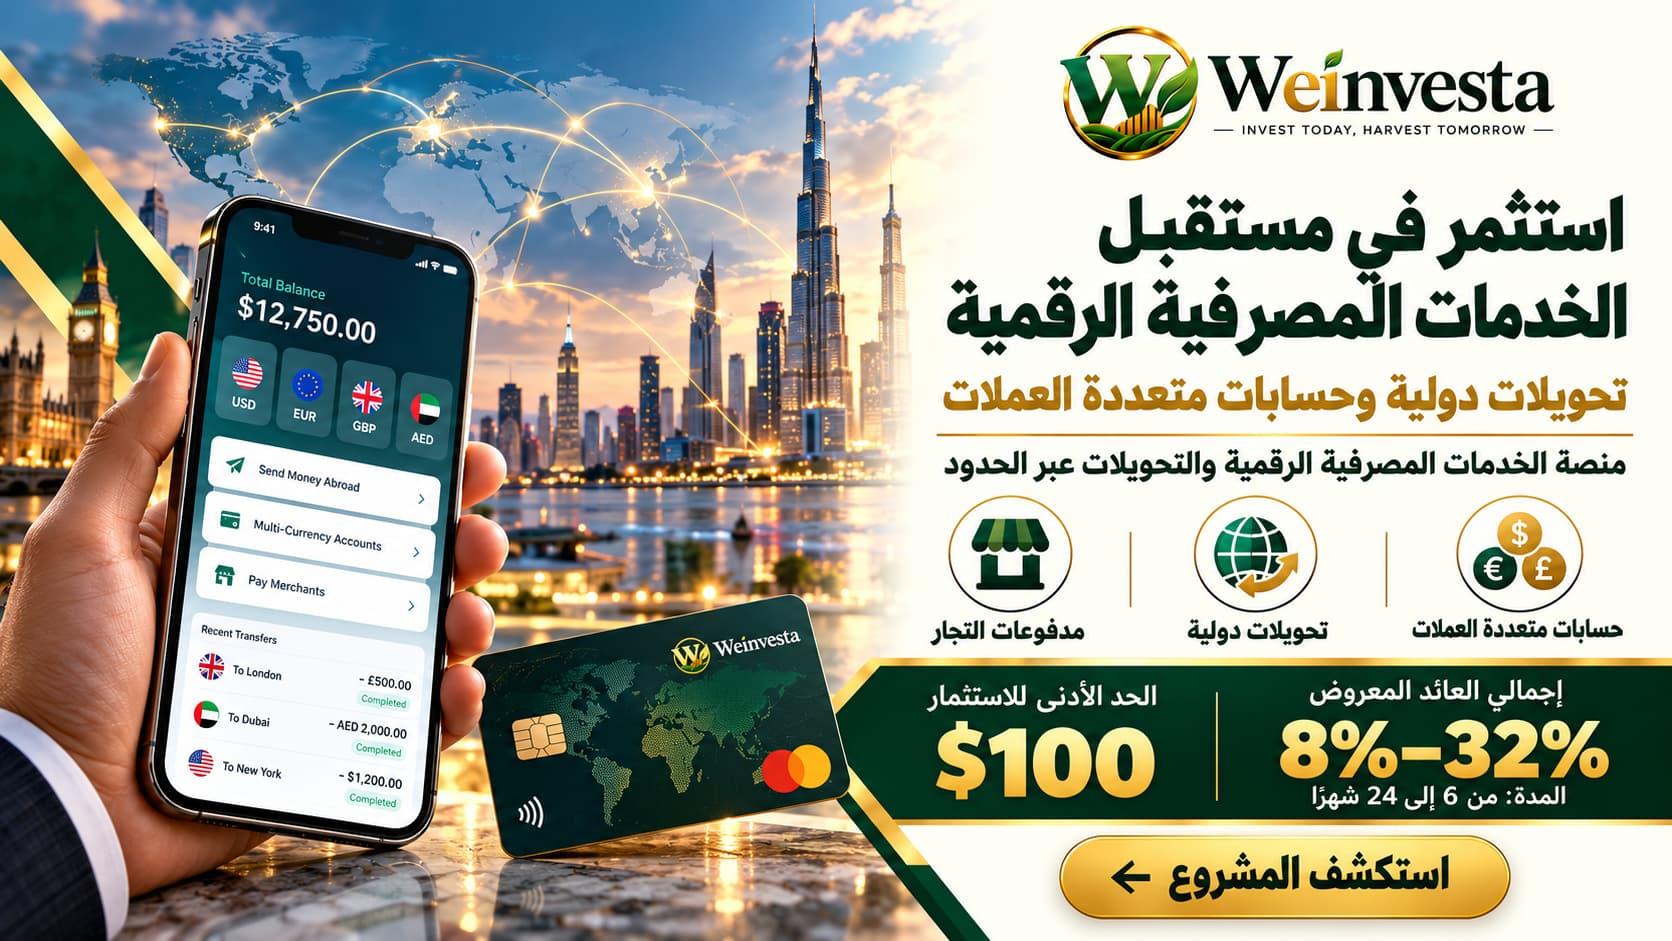
الخدمات المصرفية الرقمية والتحويلات الدولية: بناء منظومة عالمية للمدفوعات
لا تزال التحويلات الدولية تواجه تحديات تشمل الرسوم المرتفعة وتأخر التسوية وتعقيد تحويل العملات وتعدد الأنظمة المصرفية.
تؤثر هذه التحديات في:
المستقلين والعاملين عن بُعد
العملاء غير المقيمين
المسافرين والسياح العلاجيين
المستوردين والمصدرين
المتاجر الإلكترونية
الأسر التي ترسل الأموال دوليًا
الشركات التي تحتاج إلى تسويات عابرة للحدود
يهدف مشروع الخدمات المصرفية الرقمية والتحويلات المالية عبر الحدود من Weinvesta إلى تطوير منصة تدعم الحسابات متعددة العملات والحوالات الدولية ومدفوعات التجار وتسويات الأعمال.
استعرض مشروع الخدمات المصرفية الرقمية
معلومات المشروع
القطاع: التكنولوجيا المالية والمدفوعات
السوق: عالمي ورقمي
الحالة: نشط
المبلغ المستهدف: 361,058.43 دولارًا
العائد المستهدف في وصف المشروع: إجمالي ربح 20%
نطاق الخطط المعروضة: 8%–32%
المدد: 6 أو 12 أو 24 شهرًا
التوزيع: عند نهاية المدة
نطاق الاستثمار المعروض: 100–1,000,000 دولار
متطلبات المشروع التقديرية: 10.50–14.50 مليون دولار
يعرض ملخص المشروع وبطاقات الخطط أرقامًا مختلفة للعائد. راجع صفحة المشروع المباشرة والخطة المختارة والوثائق قبل اتخاذ القرار.
ما الخدمات المصرفية الرقمية؟
تقدم منصات Neo-Banking خدماتها عبر التطبيقات والبنية الرقمية بدلًا من الاعتماد الأساسي على الفروع التقليدية.
وفقًا للتراخيص والشركاء والاختصاصات التنظيمية، قد تشمل الخدمات:
حسابات متعددة العملات
التحويلات المحلية والدولية
المحافظ الرقمية
البطاقات الافتراضية أو الفعلية
بوابات دفع التجار
مدفوعات المستقلين
تحويل العملات
أدوات تسوية الأعمال
مراقبة المعاملات
خدمة العملاء الرقمية
يعتمد توفر كل خدمة على الترخيص والعلاقة مع البنوك الشريكة واللوائح وأهلية العميل.
المستخدمون المحتملون
تستهدف المنظومة المخططة:
العملاء غير المقيمين
المستقلين والعاملين عن بُعد
المتعاقدين الدوليين
المسافرين والسياح العلاجيين
المستوردين والمصدرين
التجار الإلكترونيين
الشركات الصغيرة والمتوسطة
مستخدمي الحوالات الدولية
المشاركين في التجارة العابرة للحدود
تهدف المنصة إلى تقليل التعقيد بين بدء الدفع وتحويل العملة والتسوية والسحب.
استراتيجية التطوير على مرحلتين
المرحلة الأولى: الإطلاق من خلال شريك مرخص
تخطط المرحلة الأولى لاستخدام مزود مرخص للخدمات المصرفية كخدمة أو العمل تحت ترخيص رئيسي.
تشمل المكونات المخططة:
تطبيق مصرفي للهواتف
تسجيل العملاء رقميًا
التحقق من الهوية
أنظمة KYC وAML
إصدار البطاقات
المحافظ الرقمية
مسارات الحوالات
مدفوعات التجار
مراقبة الامتثال
مركز دعم العملاء
مراقبة الاحتيال والمعاملات
قد يساعد الشريك المرخص على دخول السوق بسرعة، لكن المنصة ستظل معتمدة على ترخيص الشريك وبنيته وسياسات المخاطر لديه.
المرحلة الثانية: الترخيص المستقل والتوسع
بعد تحقيق قاعدة مستخدمين ومستوى مناسب من النضج التنظيمي، يخطط المشروع للتقدم بطلب للحصول على الترخيص المصرفي أو ترخيص الدفع أو النقود الإلكترونية المناسب.
قد تشمل المرحلة الثانية:
رأس المال التنظيمي
أنظمة خزينة مستقلة
بنية أوسع للحسابات متعددة العملات
أدوات إضافية لمدفوعات الأعمال
خدمات أوسع للبطاقات والتجار
منتجات تمويل أصغر منضبطة
تحكمًا أوسع في الامتثال والسيولة
الحصول على الترخيص المستقل غير مضمون ويخضع لموافقة الجهات المختصة.
كيف يمكن تنفيذ التحويل الدولي؟
قد تمر المعاملة بالخطوات التالية:
ينشئ العميل حسابًا.
تكتمل عملية التحقق من الهوية والامتثال.
يمول العميل المحفظة أو الحساب المرتبط.
تعرض المنصة سعر الصرف والرسوم.
تُحوّل الأموال أو تُرسل عبر مسار دفع معتمد.
يتلقى المستفيد أو التاجر أو الشركة التسوية.
تُراقب المعاملة وتُسجل لأغراض الامتثال.
قد تختلف المدة والرسوم وتوفر الخدمة حسب العملة والدولة والشريك واللوائح.
مصادر الإيرادات المحتملة
رسوم الحوالات
يمكن للمنصة فرض رسوم على التحويلات المحلية أو الدولية المؤهلة.
هامش صرف العملات
قد يتحقق الدخل من الفرق بين تكلفة شراء العملة وسعر التحويل المقدم للعميل.
رسوم تبادل البطاقات
قد تحصل المنصة على حصة من رسوم التبادل عند استخدام البطاقات المؤهلة.
تسويات التجار
يمكن تحقيق الإيرادات من قبول المدفوعات وتحويل العملات وتسوية أموال التجار.
خدمات المحافظ
قد تأتي الإيرادات من معاملات محددة أو خصائص الحسابات وخدمات الأعمال.
رسوم أجهزة الصراف والبطاقات
قد تُفرض رسوم على بعض عمليات السحب أو استبدال البطاقات أو الخدمات المتخصصة.
مدفوعات المستقلين والشركات
يمكن تقديم بنية دفع للأسواق الرقمية وأصحاب العمل والشركات الدولية.
منتجات التمويل المتوافقة
وفقًا للترخيص والتقييم الائتماني ومتطلبات حماية المستهلك، قد يتحقق دخل من منتجات تمويل معتمدة.
ميزة القرض الطارئ
يشير وصف المشروع إلى إمكانية النظر في منح المستثمر النشط والمؤهل قرضًا طارئًا يصل إلى 80% من أصل استثماره خلال فترة حجز رأس المال.
لا تمثل هذه الميزة حقًا تلقائيًا أو قرضًا مضمونًا. وقد يعتمد القبول على:
توفر المنتج
التقييم الائتماني
التحقق من الهوية
فحوص AML والعقوبات
لوائح الإقراض
تقييم القدرة على السداد
سياسات المنصة والشريك
الفوائد والرسوم وشروط السداد
قد يؤدي الاقتراض مقابل الاستثمار إلى التزام إضافي بالسداد بينما يظل رأس المال الأساسي غير سائل.
خيارات الاستثمار المعروضة
المدة إجمالي الربح المعروض نطاق الاستثمار التوزيع 6 أشهر 8% 100–1,000,000 دولار عند نهاية المدة 12 شهرًا 16% 100–1,000,000 دولار عند نهاية المدة 24 شهرًا 32% 100–1,000,000 دولار عند نهاية المدة
تعرض بطاقات الخطط حاليًا نطاقًا يبدأ من 100 دولار، بينما تذكر فقرة منفصلة في وصف المشروع حدًا أدنى قدره 1,000 دولار. أكد الحد الأدنى المطبق من الصفحة المباشرة أو فريق Weinvesta قبل المشاركة.
العوائد المعروضة أهداف للمشروع ولا تضمن النتائج المستقبلية.
المخاطر الرئيسية
مخاطر التنظيم والترخيص
قد تتأخر التراخيص أو تُفرض عليها قيود أو تُرفض.
الاعتماد على الشركاء
تعتمد المرحلة الأولى على بنك مرخص ومصدري بطاقات ومزودي مدفوعات وشركاء امتثال.
مخاطر AML وKYC والعقوبات
قد يؤدي ضعف التحقق أو مراقبة المعاملات إلى خسائر أو قيود أو إجراءات تنظيمية.
مخاطر الأمن السيبراني
قد تتعرض المنصة للتصيد والبرمجيات الخبيثة والاستيلاء على الحسابات وبرامج الفدية.
الاحتيال والاستردادات
قد تزيد المدفوعات غير المصرح بها وسرقة الهوية ونزاعات التجار من الخسائر.
خصوصية البيانات
قد يؤدي تسريب بيانات الهوية أو المعاملات أو المعلومات المالية إلى مطالبات وغرامات وأضرار للسمعة.
مخاطر السيولة والخزينة
يجب إدارة تدفقات العملاء وتحويل العملات والتزامات التسوية بعناية.
مخاطر العملات
قد تؤثر تحركات أسعار الصرف في هوامش المعاملات ومراكز الخزينة.
حماية المستهلك
يجب أن تلتزم الرسوم ومنتجات التمويل والتواصل مع العملاء بالقواعد المطبقة.
مخاطر التقنية والخدمة
قد تؤدي أعطال البرامج أو انقطاع الخدمة أو فشل البنية التابعة لجهة خارجية إلى تعطيل المدفوعات.
راجع إفصاح المخاطر والشروط والأحكام ووثائق المشروع قبل المشاركة.
كيفية استكشاف المشروع
راجع نموذج العمل وخطة التطوير المرحلية.
افهم متطلبات الترخيص والاعتماد على الشركاء.
قارن خيارات 6 و12 و24 شهرًا.
أكد الحد الأدنى المطبق.
اقرأ ورقة Weinvesta البيضاء.
تعرّف على كيفية عمل Weinvesta.
راجع المخاطر واحتياجات السيولة.
استخدم زر الاستثمار المرتبط بالخطة المختارة بعد مراجعة الشروط الحالية.
الأسئلة الشائعة
ما الذي يخطط المشروع لبنائه؟
منصة مصرفية رقمية وحوالات تدعم الحسابات متعددة العملات والتحويلات الدولية والبطاقات والمحافظ ومدفوعات التجار.
هل Weinvesta بنك مستقل مرخص حاليًا؟
يصف المشروع نموذجًا مرحليًا. تستخدم المرحلة الأولى شريكًا مرخصًا، بينما تقترح المرحلة الثانية طلب ترخيص مستقل بعد تحقيق النضج التنظيمي وقاعدة مناسبة من العملاء.
ما الخطط المعروضة؟
تعرض البطاقات 8% لمدة 6 أشهر، و16% لمدة 12 شهرًا، و32% لمدة 24 شهرًا.
متى يتم التوزيع؟
وفقًا للخيارات المعروضة، يتم التوزيع عند نهاية المدة.
هل القرض الطارئ مضمون؟
لا. يخضع لتوفر المنتج والأهلية والتقييم الائتماني وضوابط الامتثال والقوانين المطبقة.
هل العائد مضمون؟
لا. قد تتأثر النتائج بالترخيص والتنظيم والأمن السيبراني والاحتيال والسيولة والعملات والشركاء والأداء التشغيلي ومخاطر أخرى.
استكشف مشروع الخدمات المصرفية الرقمية
يهدف المشروع إلى الجمع بين التكنولوجيا المالية والشراكات المنظمة والبنية التحتية للمدفوعات الدولية لخدمة الأفراد والشركات المشاركة في الاقتصاد الرقمي العالمي.
💳 استعرض المشروع وخيارات الاستثمار
🌐 استكشف مشروعات Weinvesta الأخرى
ي
Ready to Grow Your Wealth?
Put your capital behind real-world projects with real assets behind them.