
فرص الاقتصاد الرقمي عبر الحدود | Digital Money Exchange & Neo-Banking مع WeInvesta
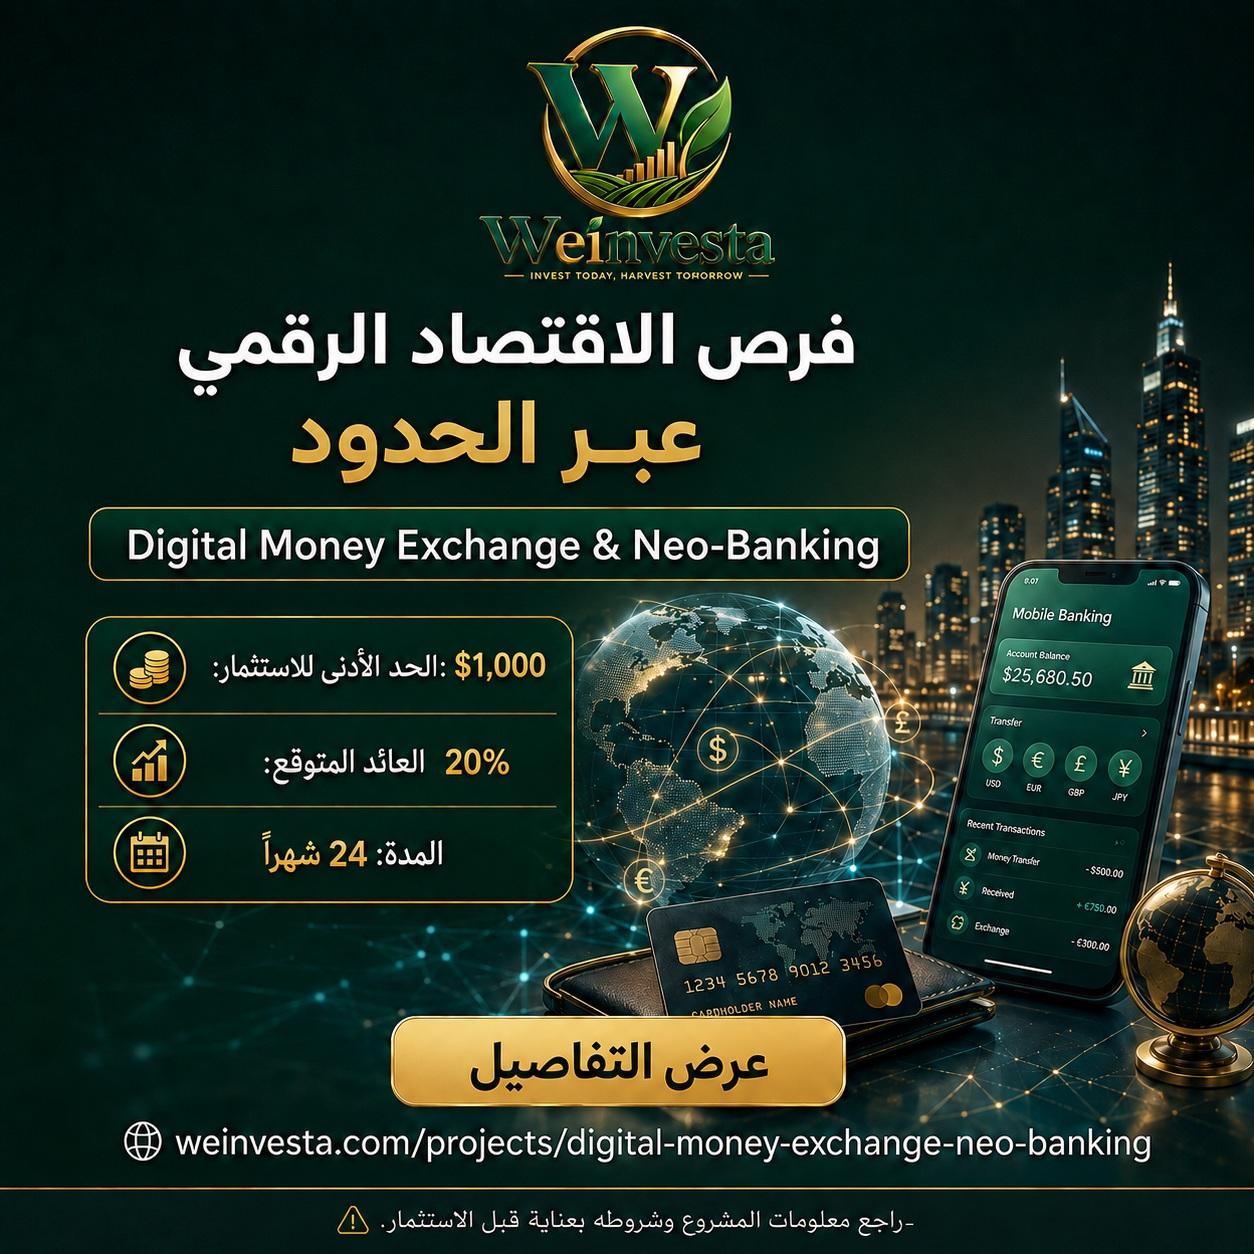
💳 فرص الاقتصاد الرقمي عبر الحدود: Digital Money Exchange & Neo-Banking
يشهد القطاع المالي تحولًا متسارعًا نحو الخدمات المصرفية الرقمية، والتحويلات الدولية، والمدفوعات الإلكترونية والحسابات متعددة العملات. ومع توسع التجارة العالمية والعمل عن بُعد والاقتصاد الرقمي، تزداد الحاجة إلى بنية مالية قادرة على نقل الأموال وتسوية المعاملات بين الأسواق بكفاءة أكبر.
يأتي مشروع Digital Money Exchange & Neo-Banking ضمن مشاريع WeInvesta في قطاع Fintech & Payments، ويركز على بناء منظومة مالية رقمية تخدم الأفراد والشركات عبر حلول التحويلات والمدفوعات وتبادل العملات.
استكشف Digital Money Exchange & Neo-Banking
🌐 ما هو Digital Money Exchange & Neo-Banking؟
يركز المشروع على تطوير منظومة تكنولوجيا مالية تدعم عدة خدمات مترابطة، تشمل تحويل الأموال عبر الحدود، وتبادل العملات، والمدفوعات للتجار، والحسابات متعددة العملات، وشبكات معاملات B2B.
الفكرة هي توفير بنية رقمية تسمح للمستخدمين والشركات بإدارة المدفوعات والتحويلات الدولية من خلال نظام أكثر تكاملًا.
ويستهدف المشروع عمليات في:
🇬🇧 المملكة المتحدة • 🇱🇹 ليتوانيا • 🇱🇻 لاتفيا • 🇸🇬 سنغافورة • 🇦🇪 الإمارات العربية المتحدة
هذه الأسواق تمثل بيئات مالية وتجارية مختلفة، ولذلك يعتمد نجاح التوسع على المتطلبات التنظيمية والتقنية لكل سوق.
💱 تحويل الأموال وتبادل العملات عبر الحدود
تعد التحويلات الدولية جزءًا رئيسيًا من المشروع.
تستهدف المنصة توفير بنية تدعم Cross-Border Remittances مع خدمات تبادل العملات والمدفوعات الرقمية.
كما تشمل الرؤية توفير Multi-Currency Accounts، بما يسمح بإدارة عدة عملات ضمن بيئة رقمية واحدة.
وبالنسبة للشركات، يستهدف المشروع أيضًا دعم B2B Trade Settlements لتسهيل تسوية بعض المعاملات التجارية الدولية.
للمزيد حول التحول في هذا القطاع:
The Future of Finance Is Connected: Digital Payments and Neo-Banking
🏦 ما المقصود بالـ Neo-Banking؟
يشير Neo-Banking عمومًا إلى تقديم خدمات مالية ومصرفية من خلال قنوات رقمية، مع اعتماد كبير على التطبيقات والبنية التقنية بدل نموذج الفروع التقليدية.
ضمن خطة المشروع، يتضمن التطوير مرحلتين رئيسيتين.
المرحلة الأولى تستهدف الإطلاق من خلال شريك Banking-as-a-Service (BaaS) مرخص، مع بنية تشمل الخدمات المصرفية الأساسية، وإصدار البطاقات، وأنظمة KYC/AML ومسارات التحويلات.
أما المرحلة الثانية فتستهدف السعي نحو ترخيص مصرفي مباشر أو Electronic Money Institution (EMI)، إلى جانب تطوير إدارة الخزانة والتوسع في الخدمات المالية، وذلك بعد الوصول إلى مستوى مناسب من العملاء والامتثال التشغيلي.
📲 كيف يمكن للمشروع تحقيق الإيرادات؟
بحسب نموذج المشروع، تعتمد استراتيجية تحقيق الإيرادات على أكثر من مصدر محتمل، من بينها أحجام المعاملات الصغيرة والمتكررة، وفروق السيولة وتبادل العملات، والمدفوعات التجارية، والتحويلات الدولية.
وبالتالي يرتبط الأداء التجاري بعوامل مثل حجم المعاملات، وعدد المستخدمين، ونشاط التجارة الدولية، وتكاليف الامتثال والبنية التحتية والسيولة.
🚀 لماذا يحظى قطاع FinTech بالاهتمام؟
يعمل قطاع التكنولوجيا المالية عند نقطة التقاء التمويل والتكنولوجيا والتجارة العالمية.
ومع تزايد الاعتماد على الخدمات الرقمية، تستهدف شركات FinTech تطوير حلول في مجالات مثل التحويلات الدولية، المدفوعات، الخدمات المصرفية الرقمية وإدارة العملات.
لكن النمو في هذا القطاع يرتبط أيضًا بمتطلبات تنظيمية وتقنية كبيرة، خاصة في الخدمات التي تتعامل مع الأموال والمدفوعات عبر الحدود.
يمكن استكشاف المزيد من مشاريع التكنولوجيا والـFinTech عبر:
📊 معلومات Digital Money Exchange & Neo-Banking
بحسب بيانات المشروع المقدمة، حالته Active ضمن فئة Fintech & Payments، مع Target Amount قدره $361,058.43 ومدة قصوى تصل إلى 24 شهرًا.
وتعرض صفحة المشروع نطاق عوائد متوقعة يتراوح بين 8% و32% وفق مدة الخطة.
الخطةالعائد المتوقعفترة الحجزالدفع6 أشهر8%6 أشهرعند الاستحقاق12 شهرًا16%12 شهرًاعند الاستحقاق24 شهرًا32%24 شهرًاعند الاستحقاق
العوائد المذكورة هي عائد مستهدف/متوقع وليست ضمانًا للنتيجة الفعلية.
💰 الحد الأدنى للاستثمار
تذكر المعلومات الوصفية للمشروع حدًا أدنى قدره $1,000، بينما تعرض بطاقات الخطط نطاق استثمار يبدأ من $100.
لذلك توجد حاليًا فروقات بين هذين الجزأين من معلومات المشروع. قبل الاستثمار، ينبغي الاعتماد على أحدث الشروط المعروضة في صفحة المشروع أو التواصل مع WeInvesta للتأكد من الحد الأدنى المطبق فعليًا.
هذه النقطة مهمة أيضًا لتحسين موثوقية محتوى الموقع؛ يُفضل توحيد الرقم في صفحة المشروع والإعلانات والمقالات.
🛡️ التنظيم والامتثال عنصران أساسيان
المشاريع المالية الرقمية تختلف عن كثير من المشاريع التقليدية لأن تشغيلها يعتمد بشكل كبير على التراخيص، وKYC، وAML، وحماية البيانات، وأمن الأنظمة والامتثال المالي.
ولهذا فإن الانتقال من نموذج يعتمد على BaaS إلى ترخيص مباشر أو EMI يمثل جزءًا مهمًا من استراتيجية المشروع، لكنه يخضع للموافقات والمتطلبات التنظيمية ذات الصلة.
لفهم آلية WeInvesta:
🌍 FinTech ضمن محفظة قطاعات متنوعة
يمكن للمستثمر المهتم بالاقتصاد الرقمي مقارنة هذا المشروع مع قطاعات ومشاريع أخرى بدل النظر إلى فرصة واحدة بمعزل عن غيرها.
إلى جانب FinTech، تتضمن WeInvesta مشاريع مرتبطة بـ الزراعة، والطاقة، وإعادة التدوير، والإنتاج والصناعة والذكاء الاصطناعي.
ومن المشاريع الرقمية الأخرى:
Neo-Banking & Cross-Border Transfer
Next-Gen AI Enterprise Automation
📑 راجع المستندات قبل الاستثمار
قبل الالتزام بأي خطة، من المهم فهم نموذج الإيرادات، والمدة، وفترة الحجز، وآلية الدفع، والمخاطر التنظيمية والتشغيلية والتقنية.
يمكن مراجعة:
Investment Prospectus & Risk Overview
كما يمكنك مراجعة الخطط المتاحة:
🌐 الاقتصاد الرقمي لا يعرف الحدود
يعكس Digital Money Exchange & Neo-Banking التحول المستمر نحو الخدمات المالية الرقمية، حيث يجمع المشروع بين التحويلات الدولية، والمدفوعات، وتبادل العملات، والحسابات متعددة العملات والبنية التحتية المالية الرقمية.
بالنسبة للمستثمر، الخطوة الأساسية ليست النظر إلى نسبة العائد وحدها، بل فهم نموذج المشروع، وخطة التوسع، والمتطلبات التنظيمية، ومصادر الإيرادات والمخاطر.
🔎 اطلع على أحدث معلومات المشروع:
More From the Blog
Ready to Grow Your Wealth?
Put your capital behind real-world projects with real assets behind them.