
আন্তর্জাতিক ডিজিটাল আর্থিক সেবার সম্ভাবনা । WeInvesta
Digital Money Exchange & Neo-Banking: ডিজিটাল প্রযুক্তির মাধ্যমে আন্তর্জাতিক পেমেন্টের সংযোগ
আন্তর্জাতিক বাণিজ্য, বৈশ্বিক কর্মসংস্থান, অনলাইন ব্যবসা এবং সীমান্তপারের লেনদেনে নির্ভরযোগ্য অর্থ স্থানান্তরব্যবস্থার গুরুত্ব ক্রমশ বাড়ছে। ব্যক্তি ও ব্যবসাপ্রতিষ্ঠানের বিভিন্ন দেশের মধ্যে অর্থ পাঠানো, মুদ্রা বিনিময়, মার্চেন্ট পেমেন্ট এবং বাণিজ্যিক লেনদেন নিষ্পত্তির জন্য কার্যকর আর্থিক অবকাঠামো প্রয়োজন।
ডিজিটাল আর্থিক প্রযুক্তি অনলাইন পেমেন্ট অবকাঠামো, বহুমুদ্রাভিত্তিক সেবা এবং সমন্বিত আর্থিক টুলের মাধ্যমে এসব কার্যক্রমে সহায়তা করতে পারে।
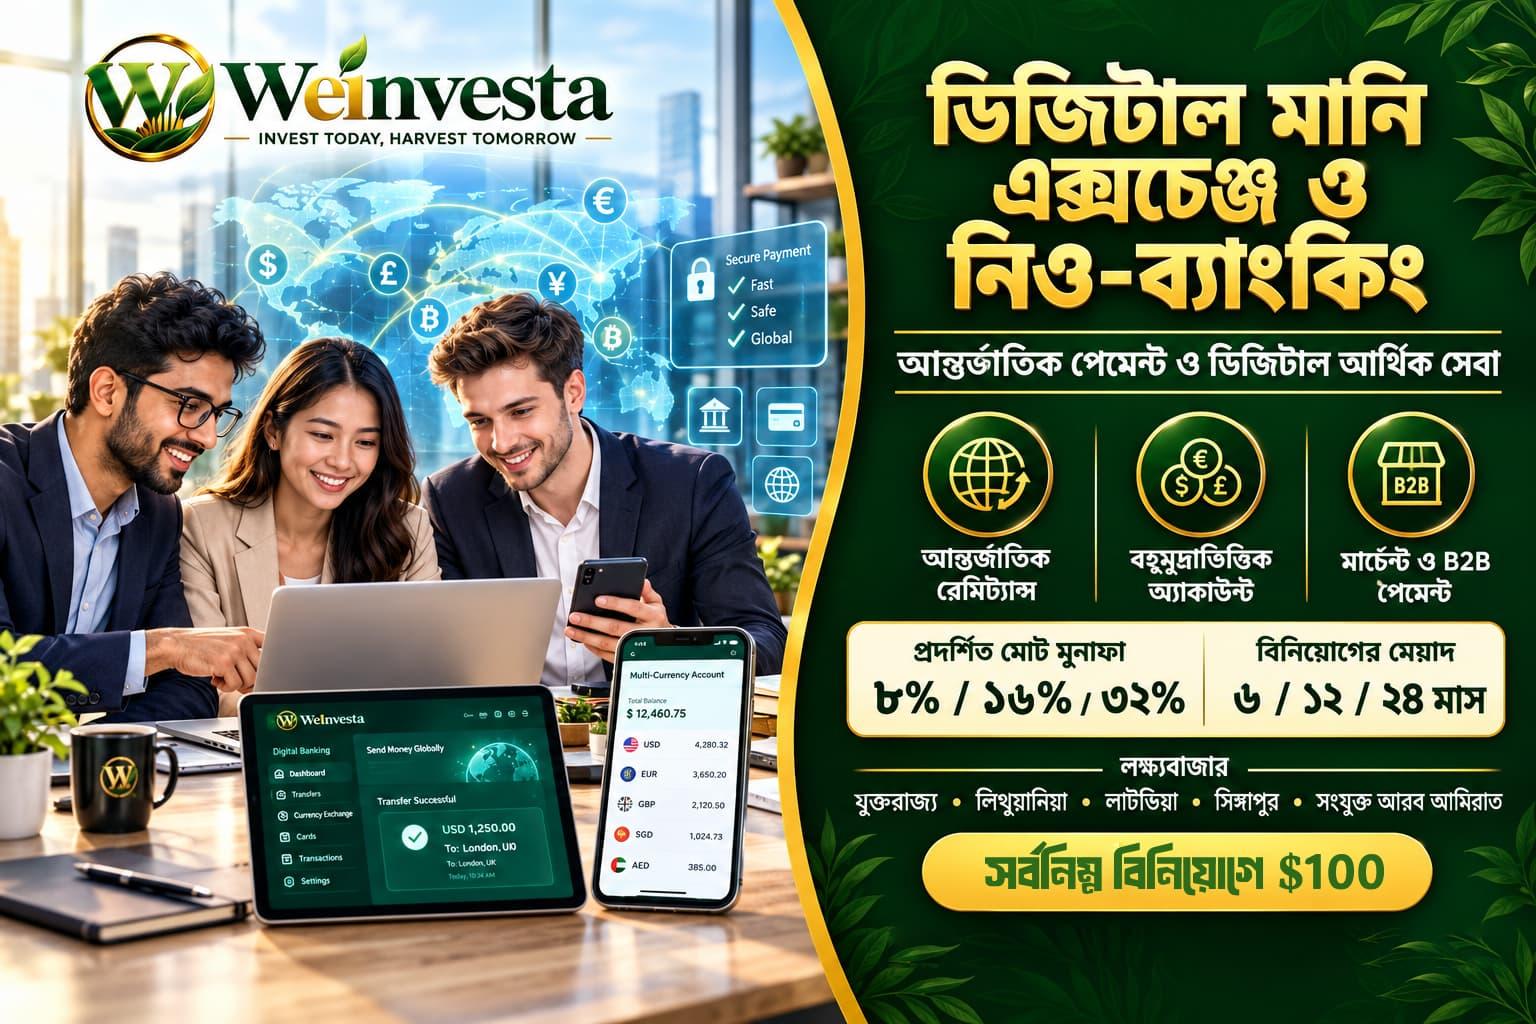
WeInvesta-এর Digital Money Exchange & Neo-Banking প্রকল্পটি আন্তর্জাতিক অর্থ বিনিময়, ডিজিটাল রেমিট্যান্স অবকাঠামো, মার্চেন্ট পেমেন্ট এবং ব্যবসাপ্রতিষ্ঠানগুলোর মধ্যকার B2B লেনদেন নেটওয়ার্ককেন্দ্রিক একটি ফিনটেক উদ্যোগ হিসেবে বর্ণিত হয়েছে।
প্রস্তাবিত প্ল্যাটফর্মে ব্যক্তিগত ব্যবহারকারী ও ব্যবসাপ্রতিষ্ঠানের জন্য বহুমুদ্রাভিত্তিক অ্যাকাউন্ট, আন্তর্জাতিক অর্থ স্থানান্তর, কারেন্সি এক্সচেঞ্জ, মার্চেন্ট পেমেন্ট এবং B2B বাণিজ্যিক লেনদেন নিষ্পত্তির সুবিধা গড়ে তোলার পরিকল্পনা রয়েছে।
প্রকল্পের লক্ষ্যবাজার হিসেবে যুক্তরাজ্য, লিথুয়ানিয়া, লাটভিয়া, সিঙ্গাপুর এবং সংযুক্ত আরব আমিরাতের কথা উল্লেখ করা হয়েছে।
প্রকল্পের বিস্তারিত জানতে Digital Money Exchange & Neo-Banking প্রকল্পের পেজ দেখুন। বিনিয়োগের সাধারণ প্রক্রিয়া সম্পর্কে জানতে WeInvesta যেভাবে কাজ করে পেজটিও পর্যালোচনা করতে পারেন।
প্রকল্পের সংক্ষিপ্ত বিবরণ
প্রকল্পের নাম: Digital Money Exchange & Neo-Banking
খাত: Fintech & Payments
স্ট্যাটাস: সক্রিয়
লক্ষ্যবাজার: যুক্তরাজ্য, লিথুয়ানিয়া, লাটভিয়া, সিঙ্গাপুর এবং সংযুক্ত আরব আমিরাত
প্রদর্শিত সম্ভাব্য মোট মুনাফা: নির্বাচিত পরিকল্পনা অনুযায়ী সর্বোচ্চ ৩২%
প্রদর্শিত বিনিয়োগের মেয়াদ: ৬ মাস, ১২ মাস অথবা ২৪ মাস
ফান্ডিং লক্ষ্যমাত্রা: $361,058.43
এখন পর্যন্ত সংগৃহীত অর্থ: $0.00
মোট বিনিয়োগকারী: ০
ফান্ডিং অগ্রগতি: ০%
দুই পর্যায়ে আনুমানিক উন্নয়ন ব্যয় (CAPEX): US$10.5 million–US$14.5 million
এই তথ্যগুলো প্রদত্ত প্রকল্প বিবরণের ভিত্তিতে তৈরি। ফান্ডিংয়ের পরিসংখ্যান ও বিনিয়োগের শর্ত পরিবর্তিত হতে পারে। বিনিয়োগের আগে প্রকল্পের লাইভ পেজ এবং আনুষ্ঠানিক নথি যাচাই করুন।
প্রকল্প সম্পর্কে বিস্তারিত
প্রকল্পটির লক্ষ্য অর্থ বিনিময়, আন্তর্জাতিক রেমিট্যান্স, মার্চেন্ট পেমেন্ট, বহুমুদ্রাভিত্তিক অ্যাকাউন্ট এবং ব্যবসায়িক লেনদেনের সেবাকে একটি ডিজিটাল আর্থিক ইকোসিস্টেমের মধ্যে যুক্ত করা।
নিও-ব্যাংকিং বলতে সাধারণত এমন ডিজিটাল-প্রথম আর্থিক সেবাকে বোঝায়, যা প্রচলিত শাখাভিত্তিক ব্যাংকিংয়ের পরিবর্তে প্রধানত অনলাইন প্ল্যাটফর্মের মাধ্যমে পরিচালিত হয়। তবে প্রকৃত ব্যাংকিং, পেমেন্ট, কার্ড ইস্যুয়েন্স অথবা অর্থ স্থানান্তরের সেবা প্রদানের জন্য নির্দিষ্ট নিয়ন্ত্রক অনুমোদন কিংবা লাইসেন্সধারী আর্থিক প্রতিষ্ঠানের সঙ্গে ব্যবস্থা প্রয়োজন হতে পারে।
কোন সেবা বাস্তবে দেওয়া সম্ভব হবে, তা নির্ভর করবে প্ল্যাটফর্মের আইনি কাঠামো, ব্যাংক ও পেমেন্ট অংশীদার, প্রযোজ্য লাইসেন্স এবং সংশ্লিষ্ট দেশে পরিচালনাগত অনুমোদনের ওপর।
প্রকল্পে দুই ধাপে কার্যক্রম সম্প্রসারণের প্রস্তাব রয়েছে। প্রথমে Banking-as-a-Service অংশীদারের মাধ্যমে কার্যক্রম শুরু করা এবং পরবর্তী পর্যায়ে গ্রাহকসংখ্যা ও কমপ্লায়েন্স সক্ষমতা উন্নত হলে সরাসরি লাইসেন্স এবং অতিরিক্ত আর্থিক সেবার দিকে অগ্রসর হওয়ার পরিকল্পনা রয়েছে।
১. আন্তর্জাতিক রেমিট্যান্স ও ডিজিটাল অর্থ স্থানান্তর
আন্তর্জাতিক রেমিট্যান্সের মাধ্যমে ব্যক্তি ও ব্যবসাপ্রতিষ্ঠান এক দেশ থেকে অন্য দেশে অর্থ পাঠাতে পারে। আন্তর্জাতিক কর্মসংস্থান, পরিবারের আর্থিক সহায়তা, বৈশ্বিক বাণিজ্য এবং ব্যবসায়িক পেমেন্টে এই সেবার গুরুত্ব রয়েছে।
প্রকল্পের পরিকল্পনায় একটি ডিজিটাল রেমিট্যান্স অবকাঠামো তৈরির কথা বলা হয়েছে, যার লক্ষ্য অনলাইনে সহজে অর্থ স্থানান্তর এবং প্রতিযোগিতামূলক ফি প্রদানের সুযোগ তৈরি করা।
প্রস্তাবিত প্ল্যাটফর্মে থাকতে পারে:
অনলাইনে আন্তর্জাতিক অর্থ স্থানান্তরের অনুরোধ।
লেনদেনের অবস্থা অনুসরণ।
সমর্থিত মুদ্রার মধ্যে রূপান্তর।
পেমেন্টসংক্রান্ত বিজ্ঞপ্তি।
যোগ্য ব্যক্তিগত ও ব্যবসায়িক অর্থ স্থানান্তর।
এসব সেবার প্রাপ্যতা, গতি এবং ব্যয় নির্ভর করবে কোন দেশগুলো অন্তর্ভুক্ত, ব্যবহৃত পেমেন্ট নেটওয়ার্ক, আর্থিক অংশীদার, অর্থ নিষ্পত্তির ব্যবস্থা, লেনদেনের সীমা এবং কমপ্লায়েন্সের শর্তের ওপর।
আন্তর্জাতিক অর্থ স্থানান্তরের ক্ষেত্রে পরিচয় যাচাই, নিষেধাজ্ঞার তালিকা পরীক্ষা, লেনদেন পর্যবেক্ষণ, জালিয়াতি প্রতিরোধ এবং প্রযোজ্য আর্থিক বিধিবিধান মেনে চলা প্রয়োজন হতে পারে।
২. বহুমুদ্রাভিত্তিক অ্যাকাউন্ট ও কারেন্সি এক্সচেঞ্জ
প্রস্তাবিত আর্থিক ইকোসিস্টেমে বহুমুদ্রাভিত্তিক অ্যাকাউন্ট এবং ডিজিটাল বৈদেশিক মুদ্রা বিনিময় সেবা অন্তর্ভুক্ত রয়েছে।
বহুমুদ্রাভিত্তিক অ্যাকাউন্ট ব্যবহারকারীদের একাধিক মুদ্রায় ব্যালেন্স দেখা বা ব্যবস্থাপনা করতে সহায়তা করতে পারে। তবে সেবাটি নির্ভর করবে কোন মুদ্রাগুলো সমর্থিত এবং অ্যাকাউন্টের কাঠামো কীভাবে নির্ধারিত হয়েছে তার ওপর।
কারেন্সি এক্সচেঞ্জ সেবার মাধ্যমে যোগ্য ব্যবহারকারীরা সমর্থিত মুদ্রাগুলোর মধ্যে অর্থ রূপান্তর করতে পারেন।
গুরুত্বপূর্ণ শর্তগুলোর মধ্যে রয়েছে:
সমর্থিত মুদ্রা এবং অ্যাকাউন্ট ব্যবহারের যোগ্যতা।
বিনিময় হার ও স্প্রেড।
লেনদেন এবং মুদ্রা রূপান্তরের ফি।
অর্থ নিষ্পত্তির সময় ও স্থানান্তরের সীমা।
অ্যাকাউন্টের বিধিনিষেধ এবং অর্থ উত্তোলনের শর্ত।
বৈদেশিক মুদ্রার বিনিময় হার পরিবর্তিত হয়। তাই বাজার পরিস্থিতি অনুযায়ী কোনো লেনদেনের প্রাপ্ত অর্থের মূল্য পরিবর্তিত হতে পারে। পাশাপাশি তারল্য, পেমেন্ট সেবাদাতার চার্জ এবং পরিচালন ব্যয়ও গ্রাহককে দেওয়া বিনিময় হারকে প্রভাবিত করতে পারে।
প্রকল্পের বিবরণে কারেন্সি লিকুইডিটি স্প্রেডকে সম্ভাব্য আয়ের উৎস হিসেবে উল্লেখ করা হয়েছে। তবে প্রকৃত আয় নির্ভর করবে লেনদেনের পরিমাণ, মূল্য নির্ধারণ, তারল্যের ব্যয়, গ্রাহকের চাহিদা এবং বাজারের ওঠানামার ওপর।
৩. মার্চেন্ট পেমেন্ট ও B2B বাণিজ্যিক লেনদেন
মার্চেন্ট পেমেন্ট সেবা ব্যবসাপ্রতিষ্ঠানকে গ্রাহকদের কাছ থেকে পেমেন্ট গ্রহণ ও প্রক্রিয়াকরণে সহায়তা করতে পারে। অন্যদিকে, B2B পেমেন্ট অবকাঠামো সরবরাহকারী, পরিবেশক, ক্রেতা এবং বাণিজ্যিক অংশীদারদের মধ্যে অর্থ স্থানান্তর সহজ করতে পারে।
প্রকল্পের প্রস্তাবিত প্ল্যাটফর্মে মার্চেন্ট পেমেন্ট, ব্যবসায়িক লেনদেন এবং আন্তর্জাতিক অর্থ নিষ্পত্তির ব্যবস্থাকে যুক্ত করার ওপর গুরুত্ব দেওয়া হয়েছে।
সম্ভাব্য সুবিধার মধ্যে থাকতে পারে মার্চেন্ট পেমেন্ট প্রক্রিয়াকরণ, লেনদেনের রেকর্ড, পেমেন্টের অবস্থা জানানো এবং ব্যবসায়িক অর্থ নিষ্পত্তির কর্মপ্রবাহ।
দ্রুত অর্থ নিষ্পত্তি ব্যবসাপ্রতিষ্ঠানকে কার্যকরী মূলধন পরিচালনায় সহায়তা করতে পারে। তবে বাস্তব নিষ্পত্তির সময় নির্ভর করবে পেমেন্ট নেটওয়ার্ক, অংশগ্রহণকারী প্রতিষ্ঠান, মুদ্রা এবং চুক্তির শর্তের ওপর।
এই কার্যক্রমের বাণিজ্যিক সাফল্য নির্ভর করবে মার্চেন্টদের অংশগ্রহণ, লেনদেনের পরিমাণ, পেমেন্ট প্রদানকারীর সঙ্গে প্রযুক্তিগত সংযোগ, জালিয়াতি প্রতিরোধ, সেবার নির্ভরযোগ্যতা এবং ব্যবসাপ্রতিষ্ঠানের ফি পরিশোধে আগ্রহের ওপর।
৪. দুই ধাপে বাস্তবায়ন পরিকল্পনা
প্রকল্পের বিবরণে ডিজিটাল আর্থিক ইকোসিস্টেম উন্নয়নের জন্য দুটি পর্যায়ের কথা বলা হয়েছে।
প্রথম ধাপ: Banking-as-a-Service অংশীদারের মাধ্যমে চালু করা
প্রথম পর্যায়ে একটি লাইসেন্সধারী Banking-as-a-Service (BaaS) অংশীদারের মাধ্যমে প্ল্যাটফর্ম চালু করার পরিকল্পনা রয়েছে।
প্রস্তাবিত অবকাঠামোর মধ্যে থাকতে পারে:
হোয়াইট-লেবেল কোর ব্যাংকিং প্রযুক্তি।
কার্ড ইস্যুয়েন্স সেবা।
Know Your Customer (KYC) পরিচয় যাচাই।
Anti-Money Laundering (AML) বা মানি লন্ডারিং প্রতিরোধ ব্যবস্থা।
রেমিট্যান্স ও পেমেন্ট নেটওয়ার্ক।
BaaS ব্যবস্থার মাধ্যমে একটি প্রযুক্তি প্রতিষ্ঠান অনুমোদিত অংশীদারের সাহায্যে নির্দিষ্ট আর্থিক সেবা ব্যবহারের সুযোগ পেতে পারে। তবে প্রকৃত সেবার পরিধি, অনুমতি, দায়িত্ব এবং গ্রাহক সুরক্ষা নির্ভর করবে অংশীদারের লাইসেন্স, চুক্তির কাঠামো এবং প্রযোজ্য আইনের ওপর।
বিনিয়োগের আগে প্রস্তাবিত অংশীদারের পরিচয় ও নিয়ন্ত্রক অবস্থান, তার সরবরাহ করা সেবা, গ্রাহকদের সেবা প্রদানকারী আইনি প্রতিষ্ঠানের পরিচয় এবং কমপ্লায়েন্সের দায়িত্ব কীভাবে ভাগ করা হবে—এসব যাচাই করা জরুরি।
দ্বিতীয় ধাপ: সরাসরি লাইসেন্স ও অতিরিক্ত আর্থিক সেবার পরিকল্পনা
দ্বিতীয় পর্যায়ে গ্রাহকসংখ্যা এবং কমপ্লায়েন্সের সক্ষমতা উন্নত হলে সরাসরি ব্যাংকিং লাইসেন্স অথবা Electronic Money Institution (EMI) লাইসেন্স নেওয়ার উদ্যোগের কথা বলা হয়েছে।
এই পর্যায়ের পরিকল্পনায় নিয়ন্ত্রক মূলধন, ট্রেজারি ব্যবস্থাপনা এবং সম্ভাব্য ক্ষুদ্রঋণ কার্যক্রম সম্প্রসারণের কথাও উল্লেখ করা হয়েছে।
ব্যাংকিং লাইসেন্স এবং EMI লাইসেন্স ভিন্ন ধরনের নিয়ন্ত্রক অনুমোদন। এগুলোর শর্ত এবং অনুমোদনের প্রক্রিয়া সংশ্লিষ্ট দেশ ও ব্যবসায়িক মডেলের ওপর নির্ভর করে। লাইসেন্সের জন্য আবেদন করার পরিকল্পনা থাকলেই অনুমোদন পাওয়া গেছে—এমনটি ধরে নেওয়া উচিত নয়।
এই পর্যায়ে অতিরিক্ত মূলধন, সুশাসন, প্রযুক্তিগত নিয়ন্ত্রণ, নিয়ন্ত্রক সংস্থার সঙ্গে যোগাযোগ এবং বিস্তৃত পরিচালনাগত সক্ষমতা প্রয়োজন হতে পারে।
লক্ষ্যবাজার
প্রকল্পের বিবরণে পাঁচটি দেশকে লক্ষ্যবাজার হিসেবে উল্লেখ করা হয়েছে:
যুক্তরাজ্য
লিথুয়ানিয়া
লাটভিয়া
সিঙ্গাপুর
সংযুক্ত আরব আমিরাত
এই দেশগুলো প্রকল্পের ঘোষিত ভৌগোলিক পরিধি নির্দেশ করে। তালিকায় কোনো দেশের নাম থাকলেই সেখানে সেবা ইতোমধ্যে চালু, লাইসেন্সপ্রাপ্ত বা কার্যকর রয়েছে—এমন নয়।
বিনিয়োগের আগে প্রতিটি দেশের জন্য প্রস্তাবিত উদ্বোধন পরিকল্পনা, আইনি প্রতিষ্ঠান, আর্থিক অংশীদার, লাইসেন্সের শর্ত, গ্রাহকের যোগ্যতা, তথ্য সুরক্ষার বাধ্যবাধকতা, আন্তর্জাতিক অর্থ স্থানান্তরের সীমাবদ্ধতা এবং স্থানীয় কমপ্লায়েন্স ব্যবস্থা যাচাই করুন।
ব্যবসায়িক মডেল ও সম্ভাব্য আয়ের উৎস
প্রকল্পে কয়েকটি সম্ভাব্য আয়ের উৎস চিহ্নিত করা হয়েছে।
ক্ষুদ্র লেনদেন ফি: যোগ্য অর্থ স্থানান্তর ও পেমেন্ট কার্যক্রমের সঙ্গে সম্পর্কিত ছোট অঙ্কের চার্জ।
কারেন্সি এক্সচেঞ্জ স্প্রেড: সমর্থিত মুদ্রাগুলোর মধ্যে রূপান্তর থেকে সম্ভাব্য মার্জিন।
মার্চেন্ট পেমেন্ট সেবা: ব্যবসায়িক পেমেন্ট প্রক্রিয়াকরণের সঙ্গে সম্পর্কিত ফি বা বাণিজ্যিক চুক্তি।
B2B লেনদেন সেবা: ব্যবসায়িক অর্থ স্থানান্তর ও নিষ্পত্তি থেকে সম্ভাব্য আয়।
এই আয়ের উৎসগুলো কার্যকর হতে হলে বাস্তব গ্রাহক অংশগ্রহণ এবং পর্যাপ্ত লেনদেনের পরিমাণ প্রয়োজন। লেনদেনের সংখ্যা বেশি হলেই লাভ বেশি হবে না। পেমেন্ট নেটওয়ার্ক চার্জ, জালিয়াতিজনিত ক্ষতি, তারল্য ব্যয়, কমপ্লায়েন্স, গ্রাহকসেবা এবং প্রযুক্তি রক্ষণাবেক্ষণের খরচও বিবেচনা করতে হবে।
ব্যবসায়িক মডেল মূল্যায়নের জন্য প্রকাশিত ফি তালিকা, অংশীদারদের সঙ্গে চুক্তি, প্রতি লেনদেনের আয়-ব্যয়, গ্রাহক সংগ্রহের অনুমান এবং বাস্তবসম্মত আর্থিক পূর্বাভাস পর্যালোচনা করা উচিত।
বিনিয়োগ পরিকল্পনা ও লক-ইন সময়কাল
প্রকল্পের পেজে তিনটি বিনিয়োগ পরিকল্পনা প্রদর্শিত হয়েছে। সরবরাহ করা তথ্য অনুযায়ী, নির্ধারিত মোট মুনাফা মেয়াদপূর্তিতে পরিশোধ করার কথা বলা হয়েছে।
পরিকল্পনা ১: ৬ মাস
প্রদর্শিত মোট মুনাফার হার: ৮%
লক-ইন সময়কাল: ৬ মাস
বিনিয়োগের সীমা: $100–$1,000,000
মুনাফা পরিশোধ: মেয়াদপূর্তিতে
তাৎক্ষণিক বোনাস: ০%
পরিকল্পনা ২: ১২ মাস
প্রদর্শিত মোট মুনাফার হার: ১৬%
লক-ইন সময়কাল: ১২ মাস
বিনিয়োগের সীমা: $100–$1,000,000
মুনাফা পরিশোধ: মেয়াদপূর্তিতে
তাৎক্ষণিক বোনাস: ০%
পরিকল্পনা ৩: ২৪ মাস
প্রদর্শিত মোট মুনাফার হার: ৩২%
লক-ইন সময়কাল: ২৪ মাস
বিনিয়োগের সীমা: $100–$1,000,000
মুনাফা পরিশোধ: মেয়াদপূর্তিতে
তাৎক্ষণিক বোনাস: ০%
প্রকল্পের সাধারণ বিবরণে আলাদাভাবে ন্যূনতম বিনিয়োগ $1,000, লক-ইন সময়কাল ২৪ মাস, মোট মুনাফার লক্ষ্যমাত্রা ২০% এবং পরিকল্পনার সীমা ২০%–২৭% উল্লেখ করা হয়েছে। এই পরিসংখ্যানগুলো বিস্তারিত পরিকল্পনার প্রদর্শিত মুনাফার হার এবং $100 ন্যূনতম বিনিয়োগের সঙ্গে সামঞ্জস্যপূর্ণ নয়।
বিনিয়োগের আগে WeInvesta-এর কাছ থেকে বর্তমানে প্রযোজ্য ন্যূনতম বিনিয়োগ, উপলব্ধ পরিকল্পনা, মোট মুনাফার হিসাব, যোগ্যতার শর্ত এবং চুক্তিভিত্তিক অর্থ পরিশোধের নিয়ম নিশ্চিত করুন।
প্রদর্শিত হারগুলো পরিকল্পনার ঘোষিত শর্ত; এগুলো বাস্তবে মুনাফা অর্জনের নিশ্চয়তা নয়। বিনিয়োগ চুক্তি থেকে মুনাফা গণনার পদ্ধতি, হারগুলো সম্পূর্ণ মেয়াদের মোট মুনাফা কি না, ফি এবং আগাম উত্তোলনের সীমাবদ্ধতা যাচাই করুন।
বিভিন্ন পরিকল্পনা তুলনা করতে WeInvesta-এর বিনিয়োগ পরিকল্পনা দেখুন।
ফান্ডিং অবস্থা ও উন্নয়ন ব্যয়
প্রদত্ত প্রকল্পের তথ্য অনুযায়ী, বর্তমান প্রদর্শিত অর্থায়নের অবস্থা হলো:
ফান্ডিং লক্ষ্যমাত্রা: $361,058.43
এখন পর্যন্ত সংগৃহীত অর্থ: $0.00
মোট বিনিয়োগকারী: ০
ফান্ডিং অগ্রগতি: ০%
প্রকল্পের বিবরণে দুই পর্যায়ের উন্নয়নের জন্য আনুমানিক US$10.5 million–US$14.5 million মূলধনি ব্যয়ের কথা উল্লেখ করা হয়েছে।
ক্যাম্পেইনের লক্ষ্যমাত্রার সঙ্গে বৃহত্তর উন্নয়ন বাজেটের সম্পর্ক আনুষ্ঠানিক ব্যবসায়িক পরিকল্পনা ও বিনিয়োগ প্রসপেক্টাসে ব্যাখ্যা করা উচিত। ক্যাম্পেইনের অর্থ কী কাজে ব্যবহার হবে, বাকি অর্থ কীভাবে সংগ্রহ করা হবে এবং প্রতিটি পর্যায়ে কী কী মাইলস্টোন অর্জনের পরিকল্পনা রয়েছে—এসব বিষয় বিনিয়োগকারীদের বোঝা প্রয়োজন।
প্রকল্পের নথি ও বিনিয়োগের আগে যাচাই
অর্থ বিনিয়োগের আগে প্রকল্পের আনুষ্ঠানিক নথি পর্যালোচনা করুন এবং এর আইনি, বাণিজ্যিক, কারিগরি ও আর্থিক কাঠামো সম্পর্কে পরিষ্কার ধারণা নিন।
WeInvesta-এর বাংলা হোয়াইটপেপার: হোয়াইটপেপার পড়ুন
বিনিয়োগ প্রসপেক্টাস: প্রসপেক্টাস পড়ুন
বিস্তারিত প্রকল্প প্রোফাইল: প্রকল্পের নথি পর্যালোচনা করুন
বিনিয়োগসংক্রান্ত ঝুঁকি: Risk Disclosure পড়ুন
সচরাচর জিজ্ঞাসিত প্রশ্ন: FAQ দেখুন
প্রযোজ্য ক্ষেত্রে আর্থিক অংশীদারদের পরিচয় ও লাইসেন্স, সংশ্লিষ্ট আইনি প্রতিষ্ঠান, পেমেন্ট ও রেমিট্যান্সের অনুমোদন, গ্রাহকের অর্থ সুরক্ষার ব্যবস্থা, KYC/AML পদ্ধতি, কার্ড ইস্যুয়েন্স ব্যবস্থা, সাইবার নিরাপত্তা, তথ্য সুরক্ষা নীতি, ফি, অর্থ নিষ্পত্তির শর্ত এবং উত্তোলনের নিয়ম যাচাই করুন।
এ ছাড়া WeInvesta সম্পর্কে এবং প্ল্যাটফর্ম যেভাবে কাজ করে সে সম্পর্কেও বিস্তারিত জানা যাবে।
বিনিয়োগের সম্ভাব্য ঝুঁকি
ফিনটেক ও পেমেন্ট ব্যবসায় নিয়ন্ত্রক, পরিচালনাগত, প্রযুক্তিগত, আর্থিক এবং চুক্তিপক্ষসংক্রান্ত ঝুঁকি রয়েছে।
গুরুত্বপূর্ণ ঝুঁকিগুলোর মধ্যে রয়েছে:
প্রয়োজনীয় লাইসেন্স বা অংশীদারের অনুমোদন পেতে বিলম্ব অথবা ব্যর্থতা।
আর্থিক বিধিবিধান, আন্তর্জাতিক অর্থ স্থানান্তরের নিয়ম এবং কমপ্লায়েন্সের শর্ত পরিবর্তন।
জালিয়াতি, অ্যাকাউন্ট দখল, সাইবার হামলা এবং পেমেন্টসংক্রান্ত বিরোধ।
ব্যাংক, কার্ড নেটওয়ার্ক, পেমেন্ট প্রসেসর ও তৃতীয় পক্ষের সেবার ওপর নির্ভরতা।
বৈদেশিক মুদ্রার ওঠানামা, তারল্যের চাপ এবং অর্থ নিষ্পত্তিতে বিলম্ব।
গ্রাহক সংগ্রহের উচ্চ ব্যয় এবং গ্রাহকের আস্থা অর্জনে অসুবিধা।
প্রচলিত ব্যাংক, রেমিট্যান্স সেবাদাতা এবং অন্যান্য ফিনটেক প্ল্যাটফর্মের সঙ্গে প্রতিযোগিতা।
প্রযুক্তি উন্নয়ন, কমপ্লায়েন্স, মূলধন ও পরিচালন ব্যয় বৃদ্ধি।
লক-ইন সময়কালে বিনিয়োগ করা অর্থ ব্যবহারের সীমাবদ্ধতা।
ডিজিটাল-প্রথম ব্যবসায়িক মডেল আর্থিক বা নিয়ন্ত্রক ঝুঁকি দূর করে না। লেনদেনের প্রবৃদ্ধি মুনাফার নিশ্চয়তা দেয় না এবং বিনিয়োগকারী তাঁর মূলধনের আংশিক বা সম্পূর্ণ অর্থ হারাতে পারেন।
আরও তথ্যের জন্য বিনিয়োগসংক্রান্ত আনুষ্ঠানিক ঝুঁকি প্রকাশ এবং প্রযোজ্য বিনিয়োগের শর্তাবলি পর্যালোচনা করুন।
WeInvesta Digital Money Exchange & Neo-Banking প্রকল্প সম্পর্কে আরও জানুন
WeInvesta-এর Digital Money Exchange & Neo-Banking প্রকল্প সম্পর্কে বিস্তারিত জানুন, আনুষ্ঠানিক নথি পর্যালোচনা করুন এবং বিনিয়োগের সিদ্ধান্ত নেওয়ার আগে প্রকল্পের বাস্তবায়ন পরিকল্পনা, আর্থিক অনুমান ও বিনিয়োগের শর্ত আপনার আর্থিক লক্ষ্য এবং ঝুঁকি গ্রহণের সক্ষমতার সঙ্গে সামঞ্জস্যপূর্ণ কি না, তা মূল্যায়ন করুন।
প্রকল্পটি দেখুন: Digital Money Exchange & Neo-Banking
বিনিয়োগ পরিকল্পনা তুলনা করুন: Investment Plans
প্ল্যাটফর্ম যেভাবে কাজ করে: How It Works
যোগাযোগ করুন: WeInvesta টিমের সঙ্গে যোগাযোগ করুন
Ready to Grow Your Wealth?
Put your capital behind real-world projects with real assets behind them.