
تبادل الأموال الرقمية والخدمات المصرفية الحديثة | WeInvesta
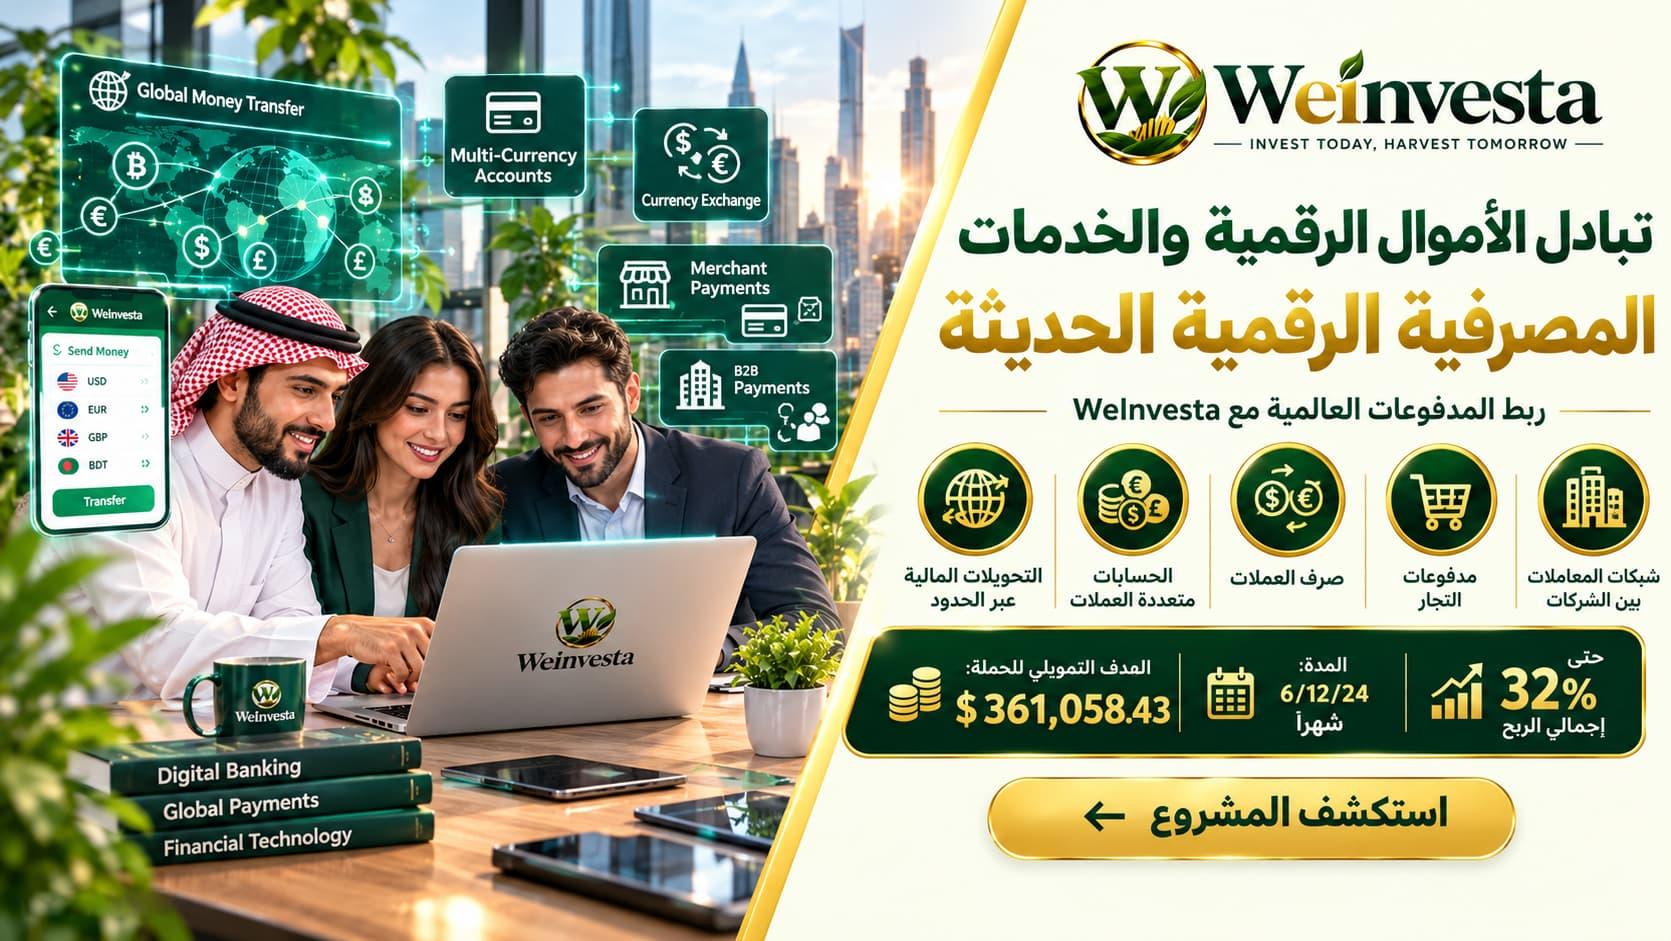
تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة: مستقبل الخدمات المالية الرقمية
تعتمد التجارة الدولية والأعمال الإلكترونية والمدفوعات التجارية عبر الحدود على أنظمة موثوقة لنقل الأموال بين الدول. ويحتاج الأفراد والشركات إلى تحويل الأموال وتبادل العملات وتسوية المعاملات التجارية وإدارة الأرصدة عبر أسواق مختلفة.
يمكن للتكنولوجيا المالية الرقمية أن تساعد في تنسيق هذه الأنشطة من خلال بنية تحتية إلكترونية للمدفوعات وخدمات متعددة العملات وأدوات مالية متكاملة.
يُقدَّم مشروع تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة من WeInvesta باعتباره مبادرة في مجال التكنولوجيا المالية تركز على تبادل الأموال عبر الحدود والبنية التحتية للتحويلات الرقمية ومدفوعات التجار وشبكات المعاملات بين الشركات.
وتهدف المنصة المقترحة إلى خدمة المستخدمين الأفراد والشركات من خلال الحسابات متعددة العملات والتحويلات الدولية وتحويل العملات ومدفوعات التجار وتسوية المعاملات التجارية بين الشركات.
وتشمل الأسواق المستهدفة المملكة المتحدة وليتوانيا ولاتفيا وسنغافورة والإمارات العربية المتحدة.
للتعرف على نطاق المشروع، راجع صفحة تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة. ويمكنك أيضًا الاطلاع على صفحة كيف تعمل WeInvesta؟ لفهم آلية المنصة وإجراءات الاستثمار العامة.
نظرة عامة على المشروع
اسم المشروع: تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة
القطاع: التكنولوجيا المالية والمدفوعات
الحالة: نشط
الأسواق المستهدفة: المملكة المتحدة وليتوانيا ولاتفيا وسنغافورة والإمارات العربية المتحدة
العائد الإجمالي المعروض: حتى 32% حسب الخطة المختارة
مدد الاستثمار المعروضة: 6 أشهر أو 12 شهرًا أو 24 شهرًا
المبلغ المستهدف للحملة: 361,058.43 دولار أمريكي
المبلغ الذي تم جمعه: 0 دولار
عدد المستثمرين: 0
نسبة التمويل: 0%
النفقات الرأسمالية التقديرية للتطوير: من 10.5 إلى 14.5 مليون دولار أمريكي للمرحلتين
تعكس هذه الأرقام المعلومات المقدمة للمقال، وقد تتغير بيانات التمويل وشروط الاستثمار. يُرجى مراجعة صفحة المشروع والوثائق الرسمية للحصول على أحدث المعلومات قبل اتخاذ أي قرار استثماري.
نبذة عن المشروع
يصف المشروع منظومة مالية رقمية تهدف إلى ربط تبادل الأموال والتحويلات الدولية ومدفوعات التجار والحسابات متعددة العملات والخدمات المالية للشركات.
يشير مفهوم الخدمات المصرفية الرقمية الحديثة إلى الخدمات المالية التي تُقدَّم أساسًا من خلال المنصات الإلكترونية بدلًا من الاعتماد بصورة رئيسية على الفروع المصرفية التقليدية. ومع ذلك، فإن تقديم الخدمات المصرفية أو إصدار البطاقات أو معالجة المدفوعات أو تحويل الأموال قد يتطلب تراخيص محددة أو ترتيبات مع مؤسسات مالية مرخصة.
تعتمد الخدمات التي يمكن تقديمها فعليًا على الهيكل القانوني للمنصة والشركاء المصرفيين ومقدمي خدمات الدفع والتصاريح التنظيمية في البلدان التي تعمل فيها.
ويقترح المشروع تنفيذًا على مرحلتين: إطلاقًا أوليًا عبر شريك لتقديم الخدمات المصرفية كخدمة، ثم السعي إلى توسيع النشاط والحصول على تراخيص تنظيمية مباشرة عند تطور قاعدة العملاء والقدرات المتعلقة بالامتثال.
1. التحويلات المالية الدولية
تتيح التحويلات المالية عبر الحدود للأفراد والشركات إرسال الأموال بين الدول، وهي مهمة للتجارة الدولية ودعم الأسر والمدفوعات التجارية والعمل عبر الأسواق العالمية.
يقترح المشروع تطوير بنية تحتية رقمية تهدف إلى تسهيل عمليات التحويل وتوفير تجربة استخدام إلكترونية ميسرة ورسوم تنافسية.
وقد تشمل الوظائف المقترحة:
بدء التحويلات الدولية إلكترونيًا.
تتبع حالة المعاملات.
تحويل العملات المدعومة.
تلقي إشعارات بشأن المدفوعات.
دعم التحويلات الشخصية والتجارية المؤهلة.
يعتمد توافر هذه الخدمات وسرعتها وتكلفتها على الدول المشمولة وممرات الدفع والشركاء الماليين وآليات التسوية وحدود المعاملات ومتطلبات الامتثال.
وقد تتطلب التحويلات الدولية التحقق من الهوية وفحص قوائم العقوبات ومراقبة المعاملات وضوابط مكافحة الاحتيال وإجراءات أخرى وفقًا للأنظمة المالية المعمول بها.
2. الحسابات متعددة العملات وصرف العملات
تتضمن المنظومة المقترحة حسابات متعددة العملات وخدمات إلكترونية لصرف العملات الأجنبية.
قد تتيح الحسابات متعددة العملات للمستخدمين عرض الأرصدة أو إدارتها بأكثر من عملة، بحسب العملات المدعومة وهيكل الحساب. كما قد تسمح خدمات الصرف للمستخدمين المؤهلين بتحويل الأموال بين العملات المتاحة.
ومن الشروط التي ينبغي توضيحها:
العملات المدعومة وشروط أهلية الحسابات.
أسعار الصرف وفروق الأسعار.
رسوم المعاملات وتحويل العملات.
مواعيد التسوية وحدود التحويل.
قيود الحساب وشروط السحب.
تتغير أسعار الصرف باستمرار، وقد تتأثر القيمة الناتجة عن المعاملة بظروف السوق. كما يمكن أن تؤثر السيولة وتكاليف مزودي خدمات الدفع والنفقات التشغيلية في الأسعار المقدمة للعملاء.
ويشير المشروع إلى هوامش فروق أسعار السيولة باعتبارها مصدرًا محتملًا للإيرادات. وتعتمد الإيرادات الفعلية على حجم المعاملات والتسعير وتكاليف السيولة وطلب العملاء وتحركات السوق.
3. مدفوعات التجار وتسوية المعاملات بين الشركات
تساعد خدمات مدفوعات التجار الشركات على قبول مدفوعات العملاء ومعالجتها. كما يمكن للبنية التحتية للمدفوعات بين الشركات دعم التحويلات بين الموردين والموزعين والمشترين والشركاء التجاريين.
يهدف المشروع إلى الربط بين مدفوعات التجار وشبكات المعاملات التجارية وممرات التسوية الدولية.
وقد تشمل الخدمات المقترحة معالجة مدفوعات التجار وسجلات المعاملات وتقارير حالة الدفع وإجراءات التسوية التجارية. ويمكن أن تساعد التسوية الأسرع الشركات على إدارة رأس المال العامل، لكن المدة الفعلية تعتمد على شبكات الدفع والمؤسسات المشاركة والعملات والاتفاقيات التعاقدية.
تعتمد الجدوى التجارية لهذه الخدمات على اعتماد التجار للمنصة وحجم المعاملات والتكامل مع مقدمي خدمات الدفع ومنع الاحتيال وموثوقية الخدمة واستعداد الشركات لدفع الرسوم المطبقة.
4. خطة التطوير على مرحلتين
يحدد المشروع استراتيجية مرحلية لتطوير منظومته المالية الرقمية.
المرحلة الأولى: الإطلاق عبر شريك للخدمات المصرفية كخدمة
تقترح المرحلة الأولى إطلاق المنصة من خلال شريك مرخص لتقديم الخدمات المصرفية كخدمة (BaaS). وقد تشمل البنية التحتية الموصوفة:
تقنيات مصرفية أساسية بعلامة تجارية خاصة.
خدمات إصدار البطاقات.
إجراءات اعرف عميلك (KYC).
ضوابط مكافحة غسل الأموال (AML).
شبكات التحويلات والمدفوعات.
قد تسمح ترتيبات BaaS لشركة تقنية بالوصول إلى بعض الخدمات المالية من خلال شريك مخول. لكن الخدمات والصلاحيات والمسؤوليات وحماية العملاء تعتمد على تراخيص الشريك وهيكل الاتفاقيات والأنظمة المطبقة.
قبل الاستثمار، تحقق من هوية الشريك المقترح ووضعه التنظيمي والخدمات التي سيقدمها والكيان القانوني المسؤول عن خدمة العملاء وتوزيع مسؤوليات الامتثال.
المرحلة الثانية: السعي للحصول على تراخيص مباشرة وتوسيع الخدمات المالية
تقترح المرحلة الثانية السعي للحصول على ترخيص مصرفي مباشر أو ترخيص مؤسسة نقود إلكترونية (EMI) بعد تطور قاعدة العملاء ونضج قدرات الامتثال.
ويشير وصف المشروع أيضًا إلى رأس المال التنظيمي وإدارة الخزانة وإمكانية التوسع في التمويل الأصغر.
تختلف التراخيص المصرفية عن تراخيص مؤسسات النقود الإلكترونية. وتعتمد متطلبات الحصول عليها وإجراءات الموافقة على الدولة المعنية ونموذج العمل. ولا يعني الإعلان عن نية التقدم للحصول على ترخيص أن الموافقة قد صدرت بالفعل.
وقد تتطلب هذه المرحلة رأس مال إضافيًا وهياكل حوكمة وضوابط تقنية وتواصلًا مع الجهات التنظيمية وقدرات تشغيلية أوسع.
الأسواق المستهدفة
يحدد المشروع خمس أسواق مستهدفة:
المملكة المتحدة
ليتوانيا
لاتفيا
سنغافورة
الإمارات العربية المتحدة
تمثل هذه الدول النطاق الجغرافي المذكور في وصف المشروع، ولا يعني إدراجها أن الخدمات متاحة أو مرخصة أو قيد التشغيل بالفعل في كل سوق.
ينبغي للمستثمرين مراجعة الجدول الزمني للإطلاق والكيانات القانونية والشركاء الماليين ومتطلبات الترخيص وأهلية العملاء والتزامات حماية البيانات والقيود على التحويلات الدولية وترتيبات الامتثال المحلية في كل دولة.
نموذج الأعمال ومصادر الإيرادات المحتملة
يحدد المشروع عدة مصادر محتملة للإيرادات:
رسوم المعاملات الصغيرة: رسوم مرتبطة بعمليات التحويل والدفع المؤهلة.
فروق أسعار صرف العملات: هوامش مرتبطة بتحويل الأموال بين العملات المدعومة.
خدمات مدفوعات التجار: رسوم أو ترتيبات تجارية متعلقة بمعالجة المدفوعات.
خدمات المعاملات بين الشركات: إيرادات مرتبطة بالمدفوعات والتسويات التجارية.
تعتمد هذه المصادر على الاستخدام الفعلي وحجم المعاملات. ولا يعني ارتفاع عدد المعاملات بالضرورة ارتفاع الأرباح؛ إذ يجب احتساب رسوم شبكات الدفع وخسائر الاحتيال وتكاليف السيولة والامتثال ودعم العملاء وصيانة الأنظمة التقنية.
ينبغي تقييم نموذج الأعمال من خلال جداول الرسوم الموثقة واتفاقيات الشركاء وتكاليف كل معاملة وافتراضات استقطاب العملاء والتوقعات المالية الواقعية.
خطط الاستثمار ومدد الاحتفاظ بالأموال
تعرض صفحة المشروع ثلاث خطط استثمارية، وتشير الشروط المقدمة إلى أن إجمالي الربح المحدد لكل خطة يُدفع عند الاستحقاق.
الخطة الأولى: 6 أشهر
إجمالي الربح المعروض: 8%
مدة الاحتفاظ بالأموال: 6 أشهر
نطاق الاستثمار: من 100 إلى 1,000,000 دولار أمريكي
موعد الدفع: عند الاستحقاق
المكافأة الفورية: 0%
الخطة الثانية: 12 شهرًا
إجمالي الربح المعروض: 16%
مدة الاحتفاظ بالأموال: 12 شهرًا
نطاق الاستثمار: من 100 إلى 1,000,000 دولار أمريكي
موعد الدفع: عند الاستحقاق
المكافأة الفورية: 0%
الخطة الثالثة: 24 شهرًا
إجمالي الربح المعروض: 32%
مدة الاحتفاظ بالأموال: 24 شهرًا
نطاق الاستثمار: من 100 إلى 1,000,000 دولار أمريكي
موعد الدفع: عند الاستحقاق
المكافأة الفورية: 0%
يشير الوصف العام للمشروع بصورة منفصلة إلى حد أدنى للاستثمار قدره 1,000 دولار أمريكي، ومدة احتفاظ بالأموال تبلغ 24 شهرًا، وربح إجمالي مستهدف بنسبة 20%، مع نطاق خطط يتراوح بين 20% و27%. وتختلف هذه الأرقام عن الخطط المعروضة والحد الأدنى البالغ 100 دولار المذكور في تفاصيل الخيارات.
قبل الاستثمار، ينبغي تأكيد الحد الأدنى المعمول به والخطط المتاحة وطريقة احتساب إجمالي الأرباح وشروط الأهلية والدفع مع WeInvesta.
تمثل النسب المعروضة شروطًا معلنة للخطط وليست ضمانًا للأداء الفعلي. راجع اتفاقية الاستثمار لمعرفة طريقة احتساب الأرباح وما إذا كانت النسب تمثل إجمالي الربح عن مدة الاستثمار كاملة وأي رسوم أو قيود على السحب المبكر أو شروط أخرى.
لمقارنة الخيارات المتاحة، راجع خطط الاستثمار من WeInvesta.
حالة التمويل وتكاليف التطوير
تعرض المعلومات المقدمة للمشروع الأرقام التالية:
المبلغ المستهدف للحملة: 361,058.43 دولار أمريكي.
المبلغ الذي تم جمعه: 0 دولار.
عدد المستثمرين: 0.
نسبة التمويل: 0%.
ويقدّر المشروع بصورة منفصلة النفقات الرأسمالية بمبلغ يتراوح بين 10.5 و14.5 مليون دولار أمريكي للمرحلتين.
ينبغي توضيح العلاقة بين هدف الحملة والميزانية الإجمالية للتطوير في خطة العمل ونشرة الاستثمار الرسمية. ويجب أن يفهم المستثمرون الغرض من أموال الحملة وكيف سيتم تمويل بقية المشروع والمعالم المتوقعة لكل مرحلة.
وثائق المشروع والعناية الواجبة
قبل الالتزام بالأموال، راجع الوثائق الرسمية وافهم الهيكل القانوني والتجاري والفني والمالي للمشروع.
الورقة البيضاء باللغة العربية: قراءة الورقة البيضاء لـ WeInvesta
نشرة الاستثمار: قراءة نشرة الاستثمار
ملف المشروعات التفصيلي: مراجعة ملفات المشروعات
الإفصاح عن المخاطر: مراجعة مخاطر الاستثمار
الأسئلة الشائعة: زيارة الأسئلة الشائعة
عند الاقتضاء، تحقق من هوية الشركاء الماليين وتراخيصهم والكيانات القانونية المعنية وتصاريح المدفوعات والتحويلات وترتيبات حماية أموال العملاء وإجراءات KYC/AML وإصدار البطاقات وضوابط الأمن السيبراني وسياسات حماية البيانات والرسوم وشروط التسوية والسحب.
يمكنك أيضًا معرفة المزيد عن WeInvesta وآلية عمل المنصة.
فهم مخاطر الاستثمار
تواجه مشروعات التكنولوجيا المالية والمدفوعات مخاطر تنظيمية وتشغيلية وتقنية ومالية ومخاطر مرتبطة بالأطراف المقابلة.
ومن أهم الاعتبارات:
التأخر في الحصول على التراخيص المطلوبة أو موافقات الشركاء، أو عدم الحصول عليها.
تغير اللوائح المالية وقواعد التحويلات الدولية ومتطلبات الامتثال.
الاحتيال والاستيلاء على الحسابات والحوادث السيبرانية والنزاعات المتعلقة بالمدفوعات.
الاعتماد على المصارف وشبكات البطاقات ومعالجي المدفوعات ومقدمي الخدمات الخارجيين.
تقلب أسعار العملات وضغوط السيولة وتأخر التسويات.
ارتفاع تكلفة استقطاب العملاء وصعوبة بناء الثقة.
المنافسة مع المصارف التقليدية ومقدمي التحويلات والمنصات المالية الأخرى.
ارتفاع تكاليف التطوير والامتثال ورأس المال والتشغيل.
تقييد الوصول إلى الأموال المستثمرة خلال مدة الاحتفاظ.
لا يلغي النموذج الرقمي المخاطر المالية أو التنظيمية. كما أن نمو المعاملات المتوقع لا يضمن تحقيق الأرباح، وقد يخسر المستثمر جزءًا من رأس ماله أو كامل المبلغ المستثمر.
لمزيد من المعلومات، راجع الإفصاح الرسمي عن مخاطر الاستثمار والشروط المطبقة على الاستثمار.
استكشف مشروع تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة
تعرّف على مشروع تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة من WeInvesta، وراجع الوثائق الرسمية وقيّم خطة الإطلاق والافتراضات المالية وشروط الاستثمار قبل تحديد مدى ملاءمة الفرصة لأهدافك المالية وقدرتك على تحمل المخاطر.
استكشف المشروع: تبادل الأموال الرقمية والخدمات المصرفية الرقمية الحديثة
قارن خيارات الاستثمار: خطط الاستثمار
تعرّف على آلية عمل المنصة: كيف تعمل WeInvesta؟
تواصل مع الفريق: اتصل بفريق WeInvesta
Ready to Grow Your Wealth?
Put your capital behind real-world projects with real assets behind them.